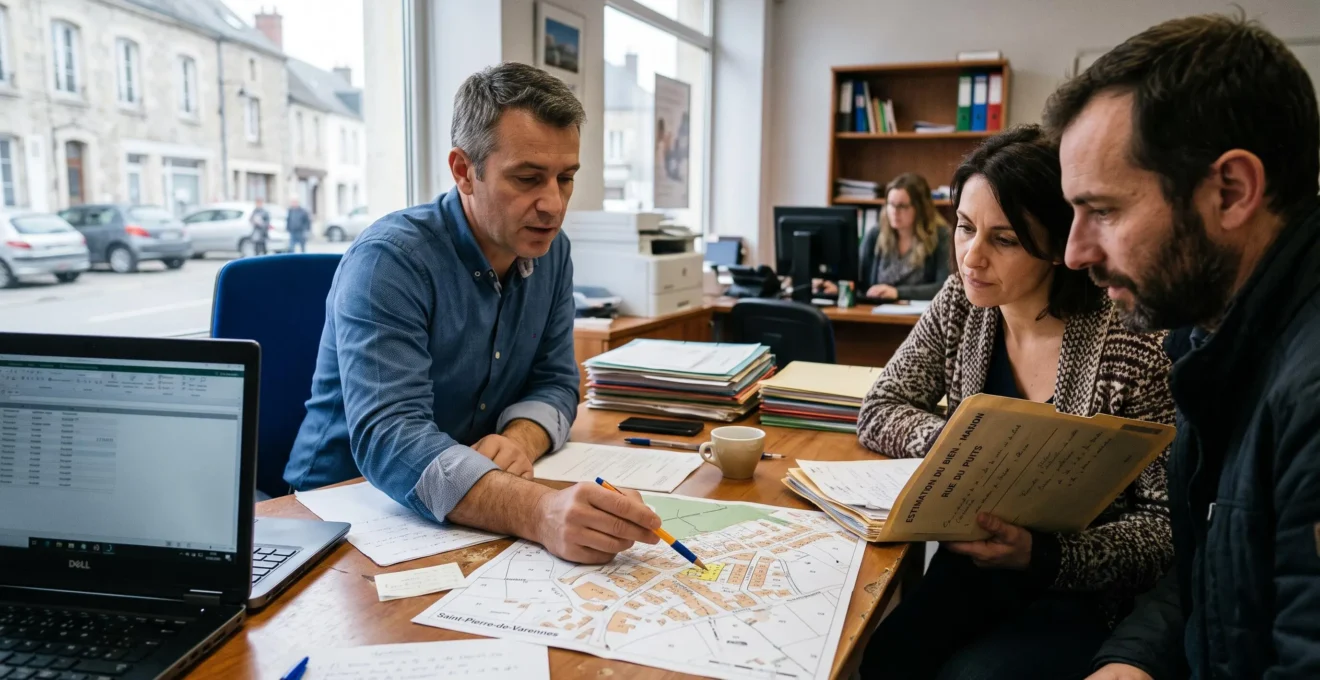
Un projet immobilier fortement lié à une région peut présenter des caractéristiques qu’une analyse bancaire standardisée ne restitue pas toujours entièrement. La stabilité d’un emploi local, la connaissance d’un quartier, la valeur particulière d’un bien ou la perspective d’une installation durable constituent autant d’éléments à expliquer au prêteur.
Une banque régionale peut parfois mieux apprécier ces réalités, notamment lorsqu’elle dispose d’équipes familières du marché immobilier concerné et d’une véritable capacité d’intervention dans les décisions de crédit. Cette proximité ne garantit pourtant ni l’obtention du financement ni un taux plus avantageux.
Pour un acheteur dont les revenus, le patrimoine ou les projets professionnels restent attachés à un territoire, l’enjeu consiste à transformer son ancrage local en arguments financiers vérifiables. Il faut ensuite comparer les établissements sur leur capacité à financer l’opération, leurs conditions contractuelles et leur accompagnement réel, sans confondre relation personnelle et avantage économique.
Les mécanismes présentés concernent les marchés francophones de manière générale. Les règles et dispositifs officiels cités pour la France ne s’appliquent pas automatiquement en Belgique, en Suisse, au Luxembourg, au Canada ou dans les autres pays francophones.
Banque régionale et financement immobilier : l’essentiel
- La connaissance d’un marché immobilier local peut aider une banque à apprécier la valeur et les possibilités de revente d’un bien, sans remplacer l’analyse de solvabilité de l’emprunteur.
- Un dossier local convaincant repose sur des preuves : revenus stables, apport, transactions comparables, estimation immobilière et maîtrise des risques propres au territoire.
- La proximité ne garantit pas de meilleures conditions. Confronter plusieurs offres, vérifier le pouvoir décisionnel du conseiller et négocier le coût global reste indispensable.
- Pourquoi une banque régionale peut-elle mieux connaître certains marchés immobiliers locaux ?
- Comment valoriser un projet local auprès d’une banque implantée dans la région ?
- Banque régionale ou nationale : quelle option convient à un acheteur très implanté localement ?
- Une banque proche de votre projet propose-t-elle forcément de meilleures conditions ?
- À quel moment la proximité d’un conseiller régional devient-elle vraiment utile ?
- Banque nationale ou régionale : laquelle privilégier pour un prêt immobilier élevé ?
- Pourquoi une banque conditionne-t-elle une remise à la domiciliation ou à d’autres services ?
- Comment négocier avec une banque sans se limiter au seul taux du crédit immobilier ?
Pourquoi une banque régionale peut-elle mieux connaître certains marchés immobiliers locaux ?
Une banque régionale peut mieux connaître certains marchés immobiliers parce que ses équipes suivent régulièrement les transactions, les quartiers et les dynamiques économiques du territoire. Cette familiarité peut faciliter l’analyse de la valeur d’un logement et de sa revente potentielle. Son utilité dépend toutefois de l’organisation de la banque et du pouvoir réel de ses décisionnaires.
Sur un marché immobilier local, deux biens de surface équivalente peuvent présenter des risques très différents. L’un se trouve dans un quartier recherché, proche des transports et des services ; l’autre dans un secteur où les transactions sont rares. Une banque qui suit régulièrement ces marchés peut disposer d’éléments concrets pour apprécier ces écarts.
Cette connaissance peut notamment concerner les prix réellement constatés au mètre carré, la demande locative, les délais de commercialisation, l’état de certaines copropriétés ou l’évolution de lotissements connus depuis plusieurs années. Elle peut également aider à interpréter le prix d’une propriété atypique pour laquelle les comparaisons sont difficiles.
En France, l’organisation des réseaux n’est pas uniforme. La présentation des Caisses régionales du Crédit Agricole décrit notamment 39 Caisses régionales constituées en banques coopératives de plein exercice. Cet exemple illustre l’existence d’établissements dotés d’une structure régionale, sans démontrer que chaque demande de crédit y est décidée localement.
La distinction essentielle concerne le risque immobilier et le risque emprunteur. Connaître parfaitement un quartier peut aider à évaluer la qualité d’une garantie immobilière. Cela ne suffit pas à établir la stabilité des revenus, la capacité de remboursement ou la maîtrise de l’endettement du demandeur.
Une agence régionale peut d’ailleurs transmettre les dossiers importants à un comité situé ailleurs. Avant de privilégier un établissement, il est utile de demander :
- À quel niveau la décision de financement est-elle prise ?
- Le directeur d’agence dispose-t-il d’une délégation de décision ?
- Une expertise immobilière locale peut-elle être discutée avec le service crédit ?
- Quels dossiers sont obligatoirement transmis à un comité supérieur ?
Pour identifier les établissements pertinents, il faut examiner les banques régionales, les réseaux mutualistes, les caisses locales et les établissements nationaux disposant d’équipes immobilières véritablement implantées dans la commune. Le statut régional, à lui seul, ne renseigne pas suffisamment sur leur fonctionnement opérationnel.
La proximité géographique devient donc intéressante lorsqu’elle se traduit par une compréhension documentée du bien et une capacité à défendre cette analyse. L’acheteur doit ensuite apporter les éléments permettant de valoriser concrètement son projet.
Comment valoriser un projet local auprès d’une banque implantée dans la région ?
Pour valoriser un projet immobilier local, il faut montrer en quoi votre implantation dans la région sécurise votre capacité de remboursement et la valeur du bien financé. Les preuves de stabilité professionnelle, l’apport personnel et les transactions comparables sont généralement plus convaincants qu’un simple attachement au territoire. L’argument local doit rester financier et vérifiable.
Un dossier solide commence par les informations habituellement déterminantes : revenus justifiés, charges existantes, épargne disponible, apport et continuité professionnelle. À ces éléments s’ajoutent des informations propres au projet, utiles pour expliquer pourquoi le logement correspond à un besoin durable et pourquoi son prix paraît cohérent.
Un salarié installé depuis plusieurs années dans la région peut, par exemple, documenter la stabilité de son activité et son historique de revenus. Un entrepreneur local peut présenter la régularité de ses résultats, la diversité de ses clients et la situation de son secteur économique.
Il est ensuite pertinent de réunir des éléments sur le bien : ventes récentes comparables, état technique, travaux envisagés, environnement immédiat et perspectives de revente. Pour un logement situé en France, la fiche Service-Public sur les prix des logements et des terrains présente notamment la base Demande de valeurs foncières, qui permet de consulter gratuitement des transactions sur une période de cinq ans, dans les territoires couverts.
Ces données constituent un point de départ, pas une expertise automatique. Les différences de surface, d’état, de localisation ou d’équipement doivent être prises en compte. Une estimation indépendante peut compléter utilement la comparaison. Dans les autres pays francophones, les registres de transactions et les moyens d’accès aux données diffèrent.
L’ancrage territorial comporte néanmoins un risque parfois sous-estimé : la concentration économique locale. Si l’emprunteur travaille pour le principal employeur d’une petite ville, ou si tous les revenus du foyer dépendent d’un secteur saisonnier, un ralentissement régional pourrait affecter simultanément les revenus et la valeur du patrimoine immobilier.
Il est préférable d’anticiper cette objection en documentant les réserves financières, les qualifications transférables, la diversité éventuelle des sources de revenus ou les possibilités de mobilité professionnelle. L’objectif n’est pas de masquer une dépendance, mais d’expliquer comment elle serait supportée.
Préparer un dossier immobilier local convaincant en cinq actions
- Documenter les ressources : réunir les justificatifs de revenus, charges et épargne dans une synthèse financière actualisée.
- Établir la cohérence du prix : sélectionner plusieurs ventes pertinentes et produire un tableau comparatif des biens.
- Justifier la valeur du logement : joindre une estimation professionnelle et, si nécessaire, une description des travaux prévus.
- Identifier les fragilités locales : rédiger une note courte sur les risques professionnels, économiques ou immobiliers et les moyens de les maîtriser.
- Préparer l’entretien bancaire : constituer une présentation d’une page résumant le financement demandé, le projet de vie, les garanties et les questions à soumettre au conseiller ou au directeur d’agence.
Lors du rendez-vous, mieux vaut présenter le projet comme une opération financièrement maîtrisée plutôt que demander une faveur au nom de l’appartenance régionale. La durée de détention envisagée, les possibilités de revente et, le cas échéant, les questions de transmission méritent aussi d’être abordées.
Une fois ces preuves réunies, elles peuvent être soumises à plusieurs établissements. Cette mise en concurrence permet de vérifier si l’approche régionale apporte réellement quelque chose au financement.
Banque régionale ou nationale : quelle option convient à un acheteur très implanté localement ?
Une banque régionale peut convenir à un acheteur durablement installé dans une région, surtout lorsqu’il recherche un interlocuteur stable et un accompagnement de proximité. Une banque nationale peut mieux répondre à des besoins de mobilité, de financement spécialisé ou de gestion patrimoniale complexe. Le choix dépend davantage du profil financier et du projet que de l’adresse de l’agence.
Pour un ménage dont l’activité professionnelle, l’épargne et le futur logement sont concentrés dans un même territoire, une banque régionale peut offrir un suivi cohérent de la relation bancaire. Le conseiller peut être familier des activités économiques concernées et de certains types de biens immobiliers.
En revanche, un emprunteur exerçant une activité internationale, disposant de revenus provenant de plusieurs pays ou envisageant des acquisitions successives peut avoir intérêt à solliciter un établissement doté d’équipes spécialisées. Cela ne signifie pas qu’une banque régionale en est incapable : les compétences varient fortement d’un réseau à l’autre.
Cette grille permet de déterminer les établissements à consulter en priorité, sans préjuger de leurs offres.
| Critère | Banque régionale | Banque nationale |
|---|---|---|
| Revenus et activité concentrés localement | Peut faciliter la compréhension de l’activité et de son environnement | Peut proposer une analyse adaptée avec des critères harmonisés |
| Résidence envisagée sur une longue durée | Relation de proximité potentiellement utile dans le temps | Suivi possible via un réseau étendu et des services à distance |
| Mobilité professionnelle probable | À examiner selon la couverture géographique du réseau | Réseau national potentiellement plus pratique |
| Patrimoine ou revenus complexes | Intéressante si des spécialistes sont disponibles | Accès possible à des équipes patrimoniales ou spécialisées |
| Bien immobilier atypique | Connaissance territoriale potentiellement déterminante | Capacités d’expertise à vérifier selon l’établissement |
| Négociation du financement | Possibilité de valoriser une relation bancaire globale | Offre concurrente utile pour comparer les conditions |
Pour un acheteur très implanté localement, la stratégie la plus robuste consiste souvent à consulter les deux types d’établissements. Une première offre extérieure fournit un point de comparaison concret. Elle permet ensuite d’apprécier ce que la banque locale propose réellement : coût du prêt, qualité du suivi, conditions de garantie ou possibilités d’adaptation.
Cette démarche évite également de surestimer l’importance de l’ancrage territorial. Même si le projet se situe à quelques rues de l’agence, la banque conserve ses critères de risque, ses objectifs commerciaux et ses procédures de validation.
Le meilleur établissement n’est donc pas nécessairement celui dont le siège est le plus proche du bien. C’est celui qui peut financer le projet dans des conditions satisfaisantes tout en apportant les services réellement utiles à l’emprunteur.
Une banque proche de votre projet propose-t-elle forcément de meilleures conditions ?
Non, une banque proche du bien immobilier ne propose pas systématiquement un meilleur taux ou un crédit moins coûteux. Ses conditions dépendent notamment du profil de l’emprunteur, de l’apport, du risque de l’opération et de sa politique commerciale. La proximité peut améliorer la compréhension ou le traitement du dossier, mais elle ne constitue pas une garantie tarifaire.
Il serait donc trompeur de considérer qu’une agence implantée dans la commune accorde automatiquement un avantage financier aux habitants. Les marges de négociation et les grilles tarifaires peuvent être encadrées à un niveau supérieur à celui de l’agence.
La proximité peut néanmoins présenter une autre forme d’intérêt : un conseiller connaissant bien le secteur peut parfois faciliter la transmission d’éléments complémentaires sur un bien atypique, expliquer une particularité du marché ou accompagner la résolution d’une difficulté documentaire. Cette intervention reste subordonnée aux procédures de la banque et ne garantit pas une décision favorable.
Pour comparer correctement deux propositions, le taux nominal ne suffit pas. En France, la fiche du ministère de l’Économie sur les informations obligatoires du crédit immobilier explique notamment le rôle du taux annuel effectif global (TAEG) et de la fiche d’information standardisée européenne (FISE).
Le TAEG intègre différents coûts du financement selon les règles applicables. Il ne mesure cependant ni la disponibilité du conseiller ni la souplesse du suivi. Les deux dimensions doivent donc être examinées séparément.
Un tableau comparatif sur un horizon identique, par exemple dix ou vingt ans, permet de mieux apprécier les écarts. Il faut préciser si le scénario suppose un remboursement intégral ou une sortie anticipée, puisque certains frais et avantages peuvent changer selon la durée réelle de détention du crédit.
| Élément | Ce qu’il faut vérifier | Enjeu pour l’emprunteur |
|---|---|---|
| Taux nominal et TAEG | Modalités de calcul et coûts inclus | Comparer les offres sur des bases cohérentes |
| Assurance emprunteur | Coût, garanties, exclusions et évolution des cotisations | Évaluer le coût et la protection réelle |
| Garantie du crédit | Nature, frais initiaux et éventuels frais de sortie | Mesurer les conséquences financières |
| Frais de dossier | Montant et remise éventuelle | Identifier une économie immédiate |
| Remboursement anticipé | Indemnités, exonérations et conditions | Préserver les possibilités de revente ou de refinancement |
| Services et obligations associés | Tarifs, durée d’engagement et conséquences d’une résiliation | Évaluer le coût complet de la relation |
| Qualité du suivi | Interlocuteur, délais annoncés et marge de manœuvre | Apprécier l’accompagnement opérationnel |
Une vigilance particulière s’impose lorsque la banque locale est aussi la banque historique de la famille. La confiance peut faciliter les échanges, mais elle ne doit pas conduire à accepter des frais ou des conditions défavorables sans comparaison. Obtenir deux ou trois propositions concurrentes reste une précaution utile, lorsque cela est possible.
Une offre légèrement plus coûteuse peut parfois être pertinente si elle répond à un besoin concret de souplesse, mais ce choix doit être conscient et chiffré. Le rôle du conseiller devient alors particulièrement important à certaines étapes du financement.
À quel moment la proximité d’un conseiller régional devient-elle vraiment utile ?
La proximité d’un conseiller régional devient particulièrement utile lorsque le dossier demande des explications, un suivi personnalisé ou une intervention auprès des services de décision. Elle peut jouer avant la demande de prêt, pendant l’instruction ou lors d’un changement de situation. Son efficacité dépend surtout de la capacité du conseiller à agir, et non de sa seule disponibilité.
Avant la demande, plusieurs échanges peuvent permettre de préparer un financement cohérent. L’emprunteur peut présenter son projet, identifier les justificatifs attendus et comprendre les principales contraintes de l’établissement. Installer cette relation quelques mois avant l’achat peut faciliter la préparation, sans constituer une garantie de crédit.
Lors de l’instruction, la proximité peut devenir utile si une situation mérite une explication particulière : revenus irréguliers, ancienneté professionnelle récente, activité saisonnière ou bien immobilier difficile à évaluer. Le conseiller peut alors contribuer à présenter les éléments pertinents, à condition que son organisation lui permette effectivement de porter le dossier devant les décisionnaires.
En France, cette intervention reste encadrée. Selon les données de l’ACPR relatives à 2025, les établissements ont utilisé en moyenne 16,6 % de leur marge de flexibilité réglementaire, pour un plafond autorisé de 20 %. Cette donnée concerne la production de crédits à l’échelle du secteur ; elle ne permet pas d’attribuer la flexibilité à la proximité des conseillers.
16,6 %
Part moyenne de la production de crédits immobiliers français mobilisant la marge de flexibilité réglementaire en 2025, selon l’ACPR, pour un plafond de 20 %. Cette proportion ne représente pas une probabilité individuelle d’acceptation.
ACPR, analyse du financement de l’habitat en 2025, publiée le 24 septembre 2026.
Après l’octroi, l’intérêt d’une relation suivie peut réapparaître lors de travaux imprévus, d’un retard dans une vente, d’une demande de modulation des échéances ou d’une réflexion sur la renégociation du prêt. Dans le cadre d’une transmission patrimoniale, un interlocuteur familier du dossier peut également faciliter la coordination des démarches.
Il faut néanmoins distinguer proximité relationnelle et proximité décisionnelle. Un conseiller attentif mais dépourvu de délégation ne peut pas nécessairement modifier les conditions contractuelles. Trois questions permettent d’évaluer son rôle : peut-il défendre personnellement un dossier, qui valide les exceptions et dans quels délais une réponse peut-elle être obtenue ?
Cette relation présente aussi des limites. Une mutation, un changement de directeur ou une réorganisation peuvent réduire la continuité du suivi. Il est donc important de conserver les documents, d’identifier les canaux de contact officiels et d’obtenir une confirmation écrite des engagements importants.
La proximité est ainsi un avantage opérationnel potentiel, surtout pour les situations nécessitant une analyse particulière. Lorsque le financement atteint un montant élevé, il devient toutefois essentiel de vérifier si la décision reste au niveau local.
Banque nationale ou régionale : laquelle privilégier pour un prêt immobilier élevé ?
Pour un prêt immobilier élevé, le choix entre banque nationale et régionale dépend de la capacité de financement de l’établissement, des compétences disponibles et du niveau de décision requis. Une banque régionale peut bien connaître un bien de grande valeur situé sur son territoire, tandis qu’une banque nationale peut disposer de services spécialisés. Aucun modèle ne garantit une meilleure acceptation.
Un montant important peut modifier le circuit d’instruction. Selon l’organisation bancaire, l’agence peut devoir solliciter une direction régionale, un comité de crédit ou une équipe patrimoniale spécialisée. Les seuils correspondants sont propres aux établissements et ne peuvent pas être déduits de leur seule taille ou implantation géographique.
La distinction est particulièrement importante pour les biens atypiques : grande propriété rurale, domaine, immeuble entier, logement de prestige situé sur un marché étroit ou acquisition nécessitant des travaux importants. Ces opérations peuvent présenter des enjeux spécifiques d’estimation, de liquidité ou de montage financier.
Une banque régionale disposant d’une expérience réelle sur ce type de patrimoine peut mieux comprendre certains facteurs de valeur. Toutefois, cette connaissance ne suffit pas si le niveau de financement dépasse les limites internes de risque ou les capacités opérationnelles de l’établissement.
Inversement, une banque nationale peut proposer une organisation permettant de traiter des opérations patrimoniales complexes, mais elle peut également appliquer des critères stricts à certains biens atypiques. Il serait donc excessif d’affirmer qu’elle accepte nécessairement mieux les prêts importants.
Cas pratique hypothétique : financer une propriété atypique
Un acheteur souhaite acquérir un ancien domaine familial situé dans une commune rurale. Son apport est documenté et ses revenus permettent d’envisager le financement, mais le bien présente peu de transactions directement comparables.
Une banque régionale pourrait apporter une connaissance utile des propriétés voisines, de leur état et de leur marché. Une banque nationale pourrait faire intervenir une expertise spécialisée. Pour départager les établissements, l’acheteur doit comparer la méthodologie d’évaluation, le circuit de décision, les garanties demandées et l’ensemble des conditions financières. Aucun résultat d’acceptation n’est présumé.
Avant de déposer un dossier volumineux, quatre vérifications sont particulièrement utiles :
- Déterminer à quel niveau le montant envisagé devra être approuvé.
- Vérifier l’existence d’une équipe de financement patrimonial ou immobilier spécialisé.
- Demander si l’établissement possède une expérience de biens comparables dans la région.
- Clarifier les exigences prévisibles en matière de valorisation, de garanties et de structuration du financement.
Un interlocuteur local peut ainsi rester précieux même lorsque la décision est externalisée vers une direction supérieure. Son rôle consiste alors davantage à expliquer et à documenter l’opération qu’à décider lui-même du crédit.
Pour les projets importants, la capacité à obtenir un accord ne constitue qu’une première étape. Les contreparties commerciales demandées par la banque peuvent avoir des conséquences durables sur le coût de la relation.
Pourquoi une banque conditionne-t-elle une remise à la domiciliation ou à d’autres services ?
Une banque peut associer une remise sur le taux immobilier à la domiciliation des revenus ou à la souscription de services parce qu’elle recherche une relation commerciale globale avec l’emprunteur. Le crédit devient alors une composante d’un ensemble de produits bancaires. L’intérêt de cette proposition doit être évalué en tenant compte des frais et des engagements associés.
Pour l’établissement, un client qui utilise un compte courant, des moyens de paiement, une assurance ou des produits d’épargne peut représenter une relation économique plus large qu’un emprunteur détenant uniquement un crédit immobilier. Cette perspective peut expliquer certaines propositions commerciales groupées.
Pour l’acheteur implanté localement, cette logique peut devenir un levier de négociation. Il peut présenter une relation bancaire cohérente, incluant des besoins de gestion courante et d’épargne, tout en demandant un avantage clairement identifié sur son financement.
Il faut toutefois distinguer les services que le client souhaite réellement utiliser de ceux qui augmentent inutilement ses dépenses. Un compte bancaire supplémentaire, des cartes payantes ou une assurance plus coûteuse peuvent réduire, voire dépasser, l’économie résultant d’une remise de taux.
La méthode consiste à établir deux scénarios sur la même durée : l’un avec la remise et les services associés, l’autre sans cette remise et avec les produits effectivement nécessaires. Il faut additionner les coûts pertinents, comparer les mensualités, puis examiner ce qui se passe si certains services sont résiliés.
Une attention particulière doit être portée à la réversibilité des avantages commerciaux. Lorsque le contrat prévoit qu’une remise dépend du maintien d’une condition, il faut demander précisément les conséquences d’un changement de domiciliation ou de la résiliation d’un produit. L’existence, la validité et les modalités de telles clauses dépendent du droit applicable et du contrat proposé.
Dans certains cadres juridiques, notamment en France, la liberté de choisir une assurance emprunteur externe est encadrée par des dispositions spécifiques. Il faut distinguer cette question de la négociation commerciale globale et vérifier la possibilité de changer d’assurance en respectant les exigences d’équivalence des garanties.
Une banque locale peut également proposer un ensemble de services adaptés au patrimoine familial, professionnel ou immobilier présent dans la région. Cet avantage ne devient réel que si les prestations répondent à un besoin identifiable et si leur coût reste compétitif.
Avant toute signature, une demande écrite doit préciser les produits concernés, leurs tarifs, la durée des engagements éventuels et les effets d’une résiliation. Une promesse orale de maintien du taux ne remplace pas les dispositions contractuelles.
Une fois ces conditions comprises, l’emprunteur dispose d’une base plus solide pour négocier. Le taux constitue alors un levier parmi plusieurs autres, parfois tout aussi importants pour la réussite du projet.
À retenir avant de négocier votre financement local
- Présenter des offres concurrentes comparables permet de discuter sur des conditions vérifiables plutôt que sur la seule qualité de la relation avec le conseiller.
- La souplesse contractuelle doit être examinée à la lumière du projet de vie : conservation longue, revente possible, évolution des revenus ou acquisition future.
- Une remise n’est intéressante que si les engagements associés restent acceptables et si les avantages négociés sont clairement formalisés.
Comment négocier avec une banque sans se limiter au seul taux du crédit immobilier ?
Pour négocier efficacement un crédit immobilier, il faut examiner l’ensemble des coûts et des conditions du contrat, pas seulement le taux nominal. Les frais de dossier, l’assurance, les garanties, les possibilités de remboursement anticipé et la modularité des échéances peuvent modifier l’intérêt réel d’une offre. La négociation doit s’appuyer sur des propositions concurrentes comparables.
Une première démarche consiste à obtenir une offre de référence auprès d’un établissement extérieur à sa banque habituelle. Elle permet d’identifier les conditions accessibles pour son profil et de discuter avec des éléments précis. Une banque régionale peut alors valoriser son accompagnement local, sans que cet argument dispense de justifier les différences de coût.
La négociation doit ensuite être structurée par leviers. Leur importance dépend de la durée prévue du crédit et des caractéristiques du projet :
- Le taux nominal : une diminution peut réduire les intérêts, avec un effet dépendant du capital, de la durée et du tableau d’amortissement.
- Les frais de dossier : une remise procure généralement une économie identifiable dès la mise en place du financement.
- L’assurance emprunteur : une couverture alternative peut être financièrement intéressante, sous réserve de comparer les garanties, les exclusions et les modalités de cotisation.
- La garantie : hypothèque, caution ou autre dispositif applicable doivent être comparés selon leurs frais, leur fonctionnement et les éventuels coûts de sortie.
- Le remboursement anticipé : la réduction ou la suppression contractuelle d’indemnités peut être importante pour un emprunteur susceptible de vendre ou de refinancer son bien.
- La modularité des échéances : les possibilités de variation ou de report doivent être étudiées avec leurs conditions et leurs effets financiers.
- Les promotions et services associés : leur durée, leurs critères d’éligibilité et leurs éventuels coûts supplémentaires doivent être intégrés à la comparaison.
Il serait imprudent d’affirmer qu’un levier est toujours plus rentable qu’une réduction de 0,1 point de taux. Une remise de frais produit un gain immédiat, tandis qu’un taux réduit peut générer des économies sur toute la période de remboursement. L’assurance dépend notamment des caractéristiques de l’emprunteur et des garanties retenues. Quant aux indemnités de remboursement anticipé, leur intérêt dépend de la probabilité et de la date d’une sortie du crédit.
Pour hiérarchiser ces leviers, l’acheteur peut demander une simulation sur la durée contractuelle complète, puis sur un scénario de remboursement anticipé cohérent avec ses projets. Les coûts non comparables doivent être explicités plutôt que fondus dans une estimation approximative.
Le conseiller régional peut être sollicité pour défendre une combinaison d’ajustements : réduction des frais initiaux, adaptation des modalités de remboursement ou examen de garanties appropriées. Les concessions réellement possibles dépendront des procédures et des délégations de son établissement.
Le contrôle final concerne la formalisation écrite des conditions obtenues. Le taux, les frais, les obligations éventuelles, les clauses de remboursement et les avantages commerciaux doivent être vérifiés dans l’offre et les documents contractuels applicables. Une discussion informelle, même avec un interlocuteur de confiance, ne suffit pas à sécuriser un accord.
La prochaine étape consiste à réunir un dossier financier vérifiable, solliciter plusieurs établissements et présenter à la banque locale une comparaison précise des conditions recherchées. Le choix final doit retenir l’offre compatible avec le projet, les besoins de souplesse et le coût global acceptable, plutôt que la seule proximité du conseiller.
Faut-il déjà être client d’une banque régionale pour obtenir un prêt immobilier ?
Pas nécessairement. Les conditions d’accès dépendent de la politique de l’établissement et du profil du demandeur. Une relation bancaire existante peut faciliter la présentation de certaines informations, mais elle ne remplace pas l’étude de solvabilité. Il est pertinent de consulter plusieurs banques, y compris lorsqu’on n’y détient pas encore de compte.
Une banque régionale peut-elle financer un achat situé hors de sa région ?
Cela dépend de la zone d’intervention de l’établissement, de ses règles internes et du type de crédit demandé. Certaines structures régionales peuvent intervenir au-delà de leur territoire habituel, tandis que d’autres privilégient des opérations correspondant à leur périmètre d’activité. Il faut vérifier directement si le bien envisagé est éligible au financement.
Comment démontrer la valeur d’une maison atypique dans une petite commune ?
Il est utile de réunir des transactions comparables, une estimation immobilière professionnelle, les diagnostics ou documents techniques disponibles et une description précise des caractéristiques du bien. Lorsque les références locales sont rares, une expertise motivée peut aider à expliquer les ajustements nécessaires. La banque reste libre de retenir sa propre méthode de valorisation.
Peut-on changer de banque après avoir obtenu son prêt immobilier ?
Le changement de compte bancaire et le transfert ou le refinancement d’un crédit sont deux opérations distinctes. Les possibilités dépendent du contrat, du pays concerné et de l’établissement. Avant de modifier sa relation bancaire, il faut vérifier les obligations de domiciliation, les avantages conditionnels, les frais éventuels et les conséquences sur les services associés.
Un refus de prêt par une banque nationale justifie-t-il de consulter une banque régionale ?
Oui, consulter un autre établissement peut être pertinent, particulièrement lorsque le refus semble lié à une difficulté d’évaluation du bien ou à une caractéristique du dossier nécessitant des explications complémentaires. Toutefois, si le problème concerne une capacité de remboursement insuffisante, la proximité géographique ne le résout pas. Il convient d’abord de comprendre les motifs communiqués et de vérifier si le projet reste financièrement soutenable.