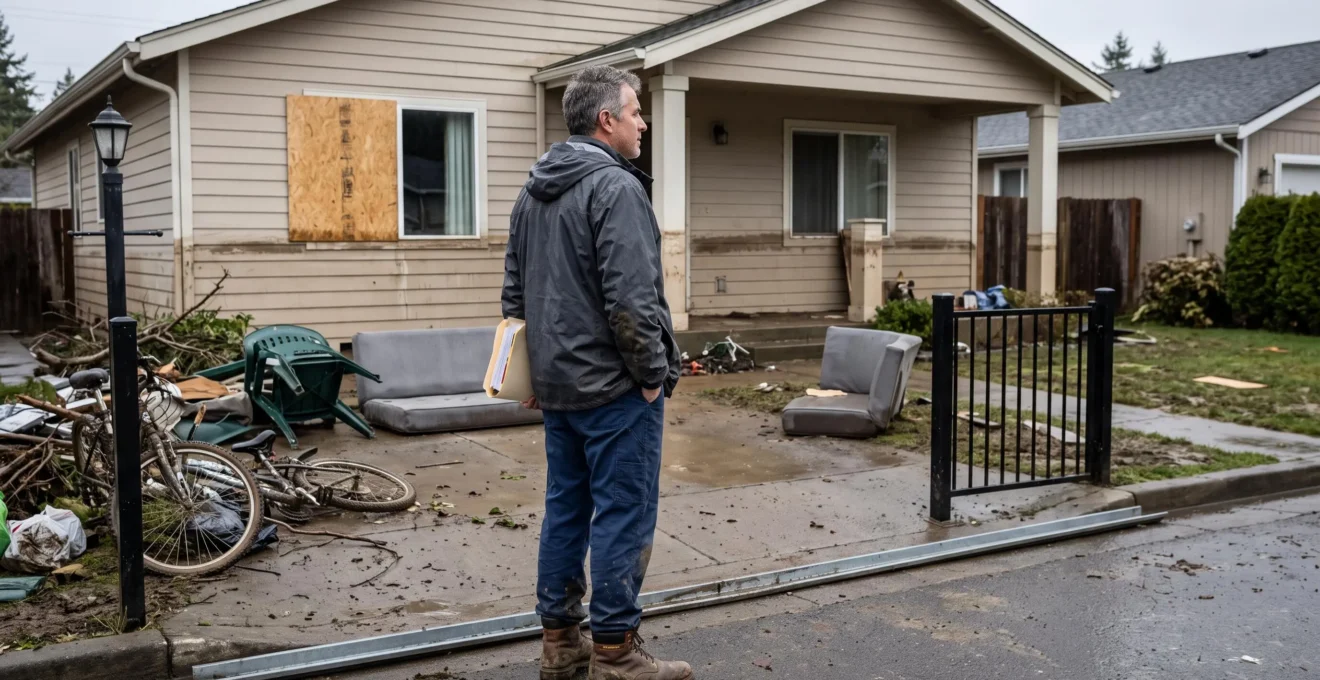
Une inondation, un mouvement de terrain ou une sécheresse prolongée peut endommager gravement un logement encore financé par un crédit immobilier. Pourtant, la destruction ou la dégradation du bien ne fait pas disparaître automatiquement le capital restant dû. Le propriétaire peut donc devoir continuer à rembourser son emprunt tout en supportant des travaux, un relogement ou une perte de valeur immobilière.
Pour limiter ces conséquences, il faut articuler trois protections : une assurance habitation adaptée aux risques naturels, une assurance emprunteur couvrant les événements affectant la personne et une capacité financière permettant d’absorber les dépenses non indemnisées. La qualité des garanties, les exclusions et les droits éventuels de la banque sur l’indemnité sont aussi déterminants que le montant assuré.
Les règles juridiques détaillées ci-dessous concernent principalement la France, où existe un régime spécifique d’indemnisation des catastrophes naturelles. En Belgique, en Suisse, au Luxembourg, au Canada et dans les autres pays francophones, les mécanismes d’assurance et les obligations légales peuvent différer. Les principes de vérification contractuelle et de prudence budgétaire restent néanmoins utiles.
Protéger un logement financé à crédit : les points essentiels
- Une assurance habitation indemnise les dommages matériels selon ses garanties ; l’assurance emprunteur intervient uniquement lorsqu’un risque personnel couvert survient.
- Après une catastrophe naturelle, le crédit continue normalement à produire ses effets, même si le logement devient inhabitable ou perd de sa valeur.
- La protection financière repose sur l’analyse des risques avant l’achat, la vérification des contrats et l’anticipation du reste à charge après indemnisation.
- Pourquoi l’assurance emprunteur ne remplace-t-elle pas l’assurance du logement après une catastrophe ?
- Comment réagir après une catastrophe naturelle lorsque le logement est encore financé à crédit ?
- Quelle couverture privilégier pour un logement situé dans une zone exposée aux risques naturels ?
- Quels risques financiers subsistent si les dommages dépassent l’indemnisation reçue ?
- Quand et comment analyser les risques naturels avant de signer l’achat d’un logement ?
- Quels imprévus peuvent augmenter le budget d’un logement acheté sur plan ?
- Que se passe-t-il si un événement survient pendant le délai de carence ?
- Comment financer un achat immobilier ancien sans sous-estimer les dépenses après la signature ?
Pourquoi l’assurance emprunteur ne remplace-t-elle pas l’assurance du logement après une catastrophe ?
L’assurance emprunteur et l’assurance habitation protègent deux risques différents. La première intervient, selon les garanties souscrites, lorsqu’un événement affecte la personne de l’emprunteur et sa capacité à rembourser. La seconde couvre les dommages matériels subis par le logement. Une catastrophe naturelle ne déclenche donc pas automatiquement le remboursement du crédit par l’assureur emprunteur.
L’assurance emprunteur peut prendre en charge le capital restant dû en cas de décès couvert, dans la limite de la quotité assurée, ou certaines échéances en cas d’incapacité ou d’invalidité répondant aux conditions contractuelles. Une maison détruite, à elle seule, ne constitue pas un événement personnel garanti. À l’inverse, l’assurance habitation ne rembourse généralement pas les mensualités du prêt simplement parce que le bâtiment a été sinistré.
En France, la garantie catastrophes naturelles est notamment intégrée aux contrats multirisques habitation. Son activation suppose la couverture du risque par le contrat et la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour les communes, périodes et phénomènes concernés. La fiche de Service Public sur l’assurance catastrophe naturelle précise que l’indemnisation dépend des biens assurés, des limites de garantie et des franchises applicables.
Même en présence d’une garantie, l’indemnisation peut rester inférieure au coût de remise en état. Certains biens ou frais sont exclus, tandis que des plafonds contractuels peuvent limiter la somme versée. La garantie catastrophe naturelle ne constitue donc pas une garantie de solvabilité de l’emprunteur.
La situation se complique lorsque le logement est hypothéqué. En France, l’article L121-13 du Code des assurances reconnaît des droits aux créanciers privilégiés ou hypothécaires sur les indemnités d’assurance, selon leur rang. Les modalités concrètes de versement ou d’affectation dépendent notamment des sûretés et des contrats. Il serait donc incorrect de supposer que toute l’indemnité sera librement disponible pour financer les réparations, ou systématiquement absorbée par la banque.
La même prudence vaut pour une éventuelle assurance dommages-ouvrage, destinée à certains désordres relevant de la responsabilité décennale des constructeurs. Elle ne remplace ni la couverture des catastrophes naturelles ni une assurance du crédit. Son indemnité peut également soulever des questions d’affectation lorsque le bien constitue une garantie bancaire.
La destruction totale du logement n’efface pas automatiquement la dette. Une indemnisation, une vente ou la réalisation d’une garantie immobilière peut ne pas suffire à couvrir le capital restant dû. Un solde peut subsister à la charge de l’emprunteur, selon les circonstances et le contrat de prêt.
Cette séparation des mécanismes explique pourquoi la réaction du propriétaire après un sinistre doit porter simultanément sur le dossier d’assurance, l’état du logement et la continuité du financement.
Comment réagir après une catastrophe naturelle lorsque le logement est encore financé à crédit ?
Après une catastrophe naturelle, le propriétaire doit d’abord protéger les personnes et sécuriser le logement, puis déclarer rapidement les dommages à l’assureur. Il doit également conserver les preuves du sinistre, organiser l’expertise et informer sa banque si le financement risque d’être affecté. Les décisions de réparation ou de vente doivent attendre une évaluation suffisamment fiable des pertes.
En France, pour une catastrophe reconnue par arrêté, la déclaration doit être effectuée dès la connaissance du sinistre et au plus tard dans les 30 jours suivant la publication de l’arrêté au Journal officiel. Cette échéance ne justifie pas d’attendre sa publication pour prévenir l’assureur : la situation peut initialement relever d’une autre garantie ou d’un délai contractuel distinct.
Les premières démarches peuvent être organisées dans cet ordre :
- Sécuriser les lieux : éviter toute exposition à un bâtiment instable, à une installation électrique endommagée ou à une eau potentiellement dangereuse, et solliciter les professionnels compétents.
- Déclarer le sinistre : transmettre à l’assureur les informations connues, les références du contrat et une première description des dommages.
- Constituer les preuves : photographier les dégradations, conserver les factures, établir un inventaire et documenter les mesures conservatoires.
- Organiser l’expertise : préparer les devis et demander l’accord de l’assureur avant les travaux définitifs susceptibles de modifier les éléments à constater.
- Informer la banque : communiquer les conséquences financières prévisibles et vérifier les clauses concernant l’indemnité et les échéances.
L’expertise constitue une étape déterminante. Un mur apparemment sec peut conserver des désordres nécessitant des investigations, tandis que des équipements doivent parfois être remplacés malgré l’absence de dommages visibles. La qualité des justificatifs et des devis conditionne la discussion sur l’étendue des travaux indemnisables.
En cas de désaccord avec l’évaluation de l’assureur, le propriétaire peut demander des explications détaillées, produire des devis contradictoires et envisager une contre-expertise ou l’intervention d’un expert d’assuré. Les frais, les possibilités de recours et les modalités de contestation doivent être vérifiés dans le contrat et les règles applicables. Une contre-expertise ne garantit pas une revalorisation de l’indemnité.
Pour un bien hypothéqué, le propriétaire doit obtenir une clarification écrite sur l’affectation de la somme indemnisée. La disponibilité des fonds peut influencer le choix entre reconstruction, réparation partielle ou vente. La décision doit également tenir compte de la valeur du bien après sinistre et des autorisations administratives éventuellement nécessaires.
Si les mensualités deviennent difficiles à payer, un report ou un aménagement d’échéances peut être négocié avec la banque. Il ne s’agit pas d’un droit automatique lié à la catastrophe. L’établissement peut accepter ou refuser une demande selon le contrat et la situation ; un report peut aussi entraîner des intérêts supplémentaires ou modifier le coût total du prêt.
Une fois l’urgence maîtrisée, l’enjeu devient de comparer les solutions de reconstruction et de financement. Cette analyse sera d’autant plus favorable que les garanties auront été adaptées à l’exposition du logement avant le sinistre.
Quelle couverture privilégier pour un logement situé dans une zone exposée aux risques naturels ?
Pour un logement exposé aux risques naturels, il faut privilégier une assurance habitation dont les garanties correspondent aux phénomènes réellement susceptibles de toucher le bien. La garantie catastrophe naturelle, les couvertures tempête et autres garanties pertinentes doivent être examinées ensemble. La protection réelle dépend surtout des exclusions, des plafonds, des franchises et des conditions d’indemnisation.
En France, le régime des catastrophes naturelles s’articule avec les assurances de dommages concernées. Il ne couvre pas indistinctement tous les événements météorologiques : certains dommages dus au vent relèvent des garanties tempête, tandis que d’autres situations dépendent de la qualification du phénomène, de la reconnaissance administrative et des clauses du contrat.
Il faut donc éviter de considérer les mots « inondation », « sécheresse », « submersion marine » ou « glissement de terrain » comme des garanties uniformes. Leur traitement dépend de la nature exacte du dommage et du régime applicable. Le retrait-gonflement des argiles peut, sous certaines conditions, entrer dans le dispositif français des catastrophes naturelles ; tous les désordres observés sur un bâtiment ne sont pas pour autant automatiquement indemnisables.
La comparaison des contrats doit reposer sur des critères concrets :
| Critère | Question à poser | Conséquence possible |
|---|---|---|
| Phénomènes couverts | Quels événements relèvent des garanties souscrites ? | Certains dommages peuvent rester hors couverture. |
| Plafonds | Quel montant maximal est prévu pour les biens et frais concernés ? | Le coût des réparations peut dépasser l’indemnité. |
| Franchises | Quelle somme reste à payer selon le type de sinistre ? | Une dépense minimale demeure à la charge du propriétaire. |
| Exclusions et obligations | Quelles conditions d’entretien, de prévention ou de conformité s’appliquent ? | Une limitation de garantie peut être discutée selon les clauses et le droit applicable. |
| Frais annexes | Le relogement, les dépendances ou les pertes locatives sont-ils couverts ? | Les dépenses indirectes peuvent rester importantes. |
Le régime français des catastrophes naturelles prévoit des franchises encadrées. La documentation officielle mentionne notamment une franchise de 380 € pour les habitations et autres biens à usage non professionnel, et de 1 520 € pour certains dommages liés aux mouvements de terrain consécutifs à la sécheresse ou à la réhydratation des sols. Ces montants issus du cadre présenté par Service Public doivent être vérifiés au regard de la réglementation applicable au sinistre.
Un logement très exposé peut aussi susciter des difficultés de souscription ou des conditions tarifaires particulières concernant certaines garanties. En France, le refus de la garantie catastrophe naturelle dans les situations prévues par les textes peut donner lieu à une saisine du Bureau central de tarification. Ce mécanisme ne dispense toutefois pas d’examiner les autres garanties et la situation particulière du bâtiment.
Enfin, pour des travaux importants, une assurance dommages-ouvrage peut être nécessaire ou pertinente selon leur nature. Elle vise certains désordres de construction et ne doit pas être présentée comme une protection générale contre les phénomènes naturels.
La meilleure préparation n’élimine pas tout risque financier : même correctement assuré, un propriétaire peut subir un écart important entre le coût total d’un sinistre et les sommes effectivement reçues.
Quels risques financiers subsistent si les dommages dépassent l’indemnisation reçue ?
Lorsque l’indemnisation ne couvre pas l’ensemble des dommages, le propriétaire doit financer le reste à charge tout en poursuivant normalement le remboursement de son crédit immobilier. Ce décalage peut provoquer une double contrainte budgétaire : payer un emprunt sur un bien dégradé et rechercher des ressources supplémentaires pour le remettre en état, se reloger ou compenser une perte de revenus locatifs.
Le reste à charge peut provenir de plusieurs éléments : franchise, plafonds contractuels, vétusté lorsque ses modalités sont applicables, biens non assurés, aménagements exclus ou travaux dépassant le périmètre de la garantie. Les dépenses de mise en conformité et les restrictions de reconstruction peuvent également modifier le coût réel du projet.
Cas pratique hypothétique : un sinistre qui déséquilibre le financement
Un propriétaire doit encore 145 000 euros à sa banque. Une inondation entraîne, dans ce scénario fictif, 65 000 euros de réparations nécessaires. Après application des conditions contractuelles, l’indemnisation disponible pour les travaux s’établit à 48 000 euros.
Le reste à financer pour remettre le logement en état atteint donc 17 000 euros, auquel peuvent s’ajouter des dépenses non prises en compte dans cette estimation. Le capital restant dû demeure par ailleurs de 145 000 euros avant les remboursements ultérieurs : l’indemnisation des réparations n’efface pas ce capital. Si des droits hypothécaires affectent le versement, la disponibilité des 48 000 euros doit aussi être clarifiée. Ces montants sont exclusivement pédagogiques et ne décrivent aucun sinistre réel.
La décision ne peut pas se réduire à comparer l’indemnisation au capital restant dû. Elle doit intégrer le coût de réparation, la valeur du bien dans son état actuel, sa valeur probable après travaux, la trésorerie disponible et les possibilités juridiques ou techniques de reconstruction.
Lorsque le logement devient inhabitable, les coûts de relogement peuvent fragiliser davantage le budget. Le régime français prévoit, sous conditions, une indemnisation de certains frais de relogement d’urgence lorsque la résidence principale devient indisponible à la suite d’une catastrophe naturelle. Cette protection ne signifie pas que tous les frais indirects seront indemnisés.
La perte de valeur immobilière constitue un autre risque. Un bien sinistré peut devenir difficile à revendre, notamment si les acheteurs anticipent de nouveaux dommages ou des travaux importants. Si le prix de vente ne permet pas de solder le prêt, le propriétaire devra examiner avec sa banque les modalités de remboursement du solde.
Pour un investisseur bailleur, l’interruption des loyers peut s’ajouter à la dette. Une garantie spécifique de perte de loyers doit être vérifiée : elle ne découle pas automatiquement de la couverture des dommages matériels. Les conditions futures d’assurance peuvent aussi évoluer, sans qu’une hausse de prime ou un refus puisse être présumé pour chaque logement sinistré.
Les arbitrages financiers dépendent de l’ampleur du déficit :
- Mobiliser une partie de l’épargne sans supprimer intégralement la réserve nécessaire aux autres imprévus.
- Discuter d’un aménagement temporaire des échéances avec la banque, en vérifiant son coût.
- Prioriser les travaux indispensables à la sécurité et à l’habitabilité.
- Étudier une vente lorsque la réparation est disproportionnée, en tenant compte du capital à rembourser et des droits des créanciers.
Cette réflexion gagne à être menée avant tout achat : l’exposition naturelle d’un bien doit entrer dans l’analyse du budget aussi tôt que son prix et ses caractéristiques techniques.
Quand et comment analyser les risques naturels avant de signer l’achat d’un logement ?
Les risques naturels doivent être analysés dès les premières visites, idéalement avant de formuler une offre d’achat. Cette vérification permet d’écarter un bien dont l’exposition paraît incompatible avec les ressources de l’acquéreur. Les documents réglementaires et les informations techniques doivent ensuite être examinés pendant la phase précontractuelle, avant tout engagement définitif.
En France, l’état des risques constitue une pièce essentielle de l’information de l’acquéreur pour les biens concernés. La page Géorisques sur l’information des acquéreurs et des locataires explique les obligations de remise et les risques réglementés à prendre en compte. L’état des risques doit notamment être communiqué dès la première visite et figurer dans le dossier de diagnostic technique annexé à la promesse et à l’acte de vente.
Le document peut renseigner sur les plans de prévention des risques naturels, notamment le plan de prévention du risque inondation (PPRI), mais aussi sur d’autres expositions réglementées. L’information relative aux sinistres antérieurement indemnisés dans les conditions prévues par la réglementation doit également être prise en compte.
Ces informations ne constituent pas une expertise complète du bâtiment. L’absence d’une parcelle dans une zone réglementée ne permet pas de conclure à l’absence de risque. Il faut croiser les données disponibles avec l’historique local, les caractéristiques du terrain et, lorsqu’un doute sérieux existe, l’avis d’un professionnel compétent.
La démarche doit aussi être financière : deux acheteurs exposés au même risque ne disposent pas nécessairement de la même capacité à supporter les conséquences d’un sinistre. Un crédit mobilisant presque toute la capacité mensuelle de remboursement laisse moins de marge pour des travaux ou une hausse imprévue des dépenses.
Les cinq vérifications à effectuer avant de s’engager
- Obtenir l’état des risques : demander le document applicable au bien et conserver une copie datée dans le dossier d’achat.
- Examiner l’exposition : consulter les cartographies et les plans de prévention pertinents, puis rédiger une synthèse des phénomènes identifiés.
- Rechercher les antécédents : demander les informations disponibles sur les sinistres et travaux antérieurs, et établir un relevé des points à éclaircir.
- Tester l’assurance : solliciter un devis adapté au bien et conserver les conditions proposées, notamment les garanties, exclusions et franchises.
- Évaluer la résistance du budget : établir un tableau réunissant mensualité, charges, épargne disponible et scénario hypothétique de reste à charge.
La vérification de l’assurabilité doit intervenir suffisamment tôt pour éviter de découvrir une difficulté après avoir engagé le processus de financement. La localisation d’un bien ne signifie pas à elle seule qu’une banque refusera le prêt, mais certains risques peuvent justifier des questions sur sa couverture et son état.
Il convient enfin de distinguer deux moments. Avant l’offre, l’analyse sert à sélectionner ou éliminer des biens. Pendant la préparation du compromis, le délai de rétractation lorsqu’il est applicable et les vérifications notariales, elle sert à confirmer, documenter et sécuriser la décision. Attendre l’acte définitif pour commencer les recherches réduit fortement les possibilités d’arbitrage.
Cette vigilance s’applique également à l’immobilier neuf vendu sur plan, dont les aléas de livraison et de financement peuvent réduire les marges disponibles avant même l’occupation du logement.
Quels imprévus peuvent augmenter le budget d’un logement acheté sur plan ?
Un logement acheté sur plan peut coûter davantage que le prix initialement envisagé en raison de modifications, de clauses de révision du prix, de retards de livraison ou de dépenses annexes sous-estimées. Ces imprévus sont particulièrement sensibles lorsque l’achat est financé par crédit, car ils peuvent obliger l’acquéreur à supporter simultanément des charges de logement et des frais liés au financement.
Dans une vente en l’état futur d’achèvement (VEFA), les modalités du prix sont encadrées par le contrat et la réglementation applicable. Une indexation ou une révision éventuelle ne peut pas être supposée : elle doit être examinée à partir des stipulations autorisées du contrat. Les travaux modificatifs demandés par l’acquéreur, certaines options et les équipements non compris dans la prestation initiale peuvent également augmenter le coût global.
Les charges provisoires, les frais d’emménagement et les dépenses d’aménagement doivent être intégrés au budget dès le départ. Le prix commercial d’un logement neuf ne représente pas nécessairement toutes les sommes qui seront nécessaires pour l’occuper dans les conditions souhaitées.
Le retard de livraison constitue un risque distinct. Il peut entraîner la prolongation d’un loyer, des frais de stockage ou un décalage dans l’organisation du financement. Selon le calendrier de déblocage des fonds et les stipulations du crédit, l’acquéreur peut supporter des intérêts intercalaires ou d’autres charges avant l’entrée dans les lieux.
Les garanties légales propres à la VEFA, notamment les mécanismes de garantie financière d’achèvement ou de remboursement lorsqu’ils sont applicables, doivent être distinguées d’une assurance couvrant toutes les dépenses liées au retard. Elles répondent à des objectifs précis et ne constituent pas une prise en charge générale des pertes financières de l’acquéreur. Les règles de versement et de protection des fonds doivent être étudiées dans le contrat plutôt que présumées à partir d’une simple mention de garantie.
Après livraison, un écart entre les prestations promises et le bien reçu peut entraîner des réserves, des demandes de reprise ou des recours liés à des non-conformités. Leur exercice est encadré par des délais et des conditions qu’il faut respecter. La valeur de revente peut également différer du prix payé, sans qu’un recours existe nécessairement pour cette seule raison.
Le lien avec les catastrophes naturelles est budgétaire : un acquéreur qui a épuisé son épargne pour absorber les imprévus de livraison dispose d’une moindre réserve face à un sinistre ultérieur. Il est donc judicieux de distinguer l’enveloppe destinée aux dépenses prévisibles de livraison d’une véritable épargne de précaution.
La période qui suit l’acquisition mérite la même attention du côté des contrats d’assurance, car certaines garanties personnelles peuvent comporter des délais limitant temporairement leur prise d’effet.
Que se passe-t-il si un événement survient pendant le délai de carence ?
Lorsqu’un événement survient pendant le délai de carence d’une garantie d’assurance emprunteur, la prise en charge peut être refusée pour cette garantie si les conditions contractuelles le prévoient. Le délai de carence concerne la période suivant la prise d’effet du contrat, tandis que le délai de franchise retarde éventuellement l’indemnisation après un sinistre couvert. Les conséquences dépendent donc du risque concerné et des clauses souscrites.
En assurance emprunteur, les garanties doivent être examinées individuellement. Les protections décès, perte totale et irréversible d’autonomie, invalidité, incapacité de travail ou perte d’emploi éventuelle ne fonctionnent pas nécessairement selon les mêmes conditions.
La fiche de Service Public sur les garanties de l’assurance emprunteur rappelle que la prise en charge dépend du contrat, notamment des exclusions, des conditions d’application et des délais propres aux garanties. Certains contrats peuvent prévoir une carence pour une garantie donnée, tandis que d’autres n’en prévoient pas. La garantie décès peut elle-même comporter des exclusions ou un délai de carence selon les conditions applicables.
Le délai de carence ne doit pas être confondu avec la franchise. Par exemple, dans un scénario purement hypothétique, une garantie incapacité pourrait être acquise à la date du sinistre, tout en prévoyant une période sans indemnisation avant le premier versement. À l’inverse, un événement exclu parce qu’il survient durant une carence ne devient pas automatiquement indemnisable lorsque cette période se termine.
Le cas d’une catastrophe naturelle rend cette distinction particulièrement importante. Si le logement est endommagé et que l’emprunteur perd simultanément sa capacité de travail, deux dossiers peuvent coexister : l’assurance habitation examine les dommages matériels, tandis que l’assurance emprunteur évalue un éventuel événement personnel couvert.
Si la garantie personnelle pertinente ne s’applique pas en raison d’une carence, d’une exclusion ou du non-respect de ses conditions, la seule existence du sinistre immobilier ne suffit pas à provoquer la prise en charge des échéances du prêt. L’assuré peut alors cumuler frais de réparation, baisse de revenus et mensualités.
Avant de signer ou de changer d’assurance emprunteur, il est donc utile de demander les conditions contractuelles complètes et de vérifier les dates de prise d’effet, les délais par garantie, la continuité de couverture et l’équivalence exigée lors d’une substitution. Une assurance nouvellement souscrite ne doit pas être considérée comme pleinement opérationnelle pour tous les risques sans cette vérification.
Au-delà des clauses d’assurance, une réserve financière demeure nécessaire. Cette précaution prend une importance particulière dans l’immobilier ancien, où les travaux et les charges après acquisition peuvent déjà absorber une part significative du budget.
À retenir avant d’établir son budget immobilier
- La mensualité acceptable doit laisser une capacité financière disponible pour les dépenses postérieures à la signature.
- L’état technique du logement et son exposition aux risques naturels doivent influencer les travaux à prévoir et le financement sollicité.
- Les devis, les diagnostics et les conditions d’assurance doivent être examinés avant l’engagement, et non uniquement après l’achat.
Comment financer un achat immobilier ancien sans sous-estimer les dépenses après la signature ?
Pour financer un logement ancien sans déséquilibrer son budget, il faut calculer le coût complet du projet plutôt que se limiter au prix d’acquisition et aux mensualités du prêt. Les travaux nécessaires, les charges récurrentes, les contraintes techniques et l’exposition aux catastrophes naturelles doivent être intégrés avant la signature, tout en conservant une réserve pour les dépenses imprévues.
Une méthode efficace consiste à construire trois enveloppes distinctes. La première rassemble les dépenses nécessaires à l’entrée dans le logement : travaux de sécurité, réparations indispensables, remise aux normes éventuelle et amélioration énergétique. La deuxième couvre les dépenses récurrentes, comme l’entretien, les assurances, la fiscalité immobilière applicable et les charges de copropriété. La troisième reste disponible pour les événements imprévus, dont un sinistre insuffisamment indemnisé.
Il n’existe pas de pourcentage universel permettant de fixer correctement ces enveloppes à partir du seul prix d’achat. Un bâtiment ancien présentant des désordres structurels ou une exposition élevée aux risques naturels peut nécessiter une réserve très différente de celle d’un logement récemment rénové.
Avant de s’engager, les diagnostics réglementaires doivent donc être complétés, si nécessaire, par des visites techniques et des devis détaillés. Les dépenses importantes gagnent à être classées selon leur priorité : sécurité du bâtiment, conservation de son état, obligations réglementaires puis amélioration du confort.
Le montant du financement doit rester soutenable même lorsque certaines dépenses surviennent plus tôt que prévu. Emprunter jusqu’à sa capacité maximale théorique peut laisser trop peu de ressources pour absorber une franchise, une réparation urgente ou une hausse de charges. Il est préférable de tester plusieurs situations budgétaires plutôt que de retenir uniquement le scénario le plus favorable.
L’ancien présente également des risques de sous-estimation spécifiques. Des travaux urgents peuvent être découverts à l’occasion d’investigations complémentaires ou après la prise de possession. Une estimation immobilière réalisée pour le financement ne garantit pas que le prix payé sera retrouvé lors d’une revente. Recourir ultérieurement à un crédit travaux peut enfin accroître les charges mensuelles et dépendre de l’accord d’un prêteur.
La performance énergétique, l’entretien du bâtiment, les sinistres antérieurs et les contraintes associées aux plans de prévention des risques doivent donc être considérés comme des éléments du choix immobilier. Certaines réglementations peuvent également influencer les travaux nécessaires, particulièrement dans le cadre d’un investissement locatif.
Le plan de financement doit enfin rester cohérent avec la protection assurantielle. Une assurance adaptée ne compense pas à elle seule un budget entièrement saturé, de même qu’une épargne importante ne remplace pas une couverture des risques majeurs. La solidité du projet repose sur la combinaison d’un crédit maîtrisé, d’un bâtiment correctement évalué et de garanties vérifiées.
Avant toute signature, la démarche la plus utile consiste à faire établir les devis essentiels, comparer les propositions d’assurance et tester son budget avec un sinistre hypothétique. Ce dossier permet de discuter du financement sur des bases documentées et de décider si le bien reste compatible avec sa capacité financière.
Peut-on arrêter de payer son crédit immobilier si la maison est détruite ?
Non, la destruction du logement ne suspend pas automatiquement le remboursement du crédit. Les obligations de l’emprunteur continuent selon le contrat de prêt. Il est possible de demander un aménagement à la banque, mais son acceptation et ses conséquences financières doivent être confirmées par écrit.
Une catastrophe naturelle reconnue donne-t-elle toujours droit à une indemnisation ?
Non. En France, la reconnaissance administrative est une condition importante du régime catastrophe naturelle, mais le propriétaire doit également disposer d’une assurance couvrant le risque et présenter des dommages entrant dans le champ de la garantie. Les franchises, plafonds et autres conditions applicables peuvent limiter l’indemnisation.
La banque peut-elle intervenir dans le versement de l’indemnité d’assurance ?
Oui, notamment lorsqu’elle bénéficie de droits hypothécaires sur le bien. En France, le Code des assurances reconnaît des droits aux créanciers privilégiés ou hypothécaires sur certaines indemnités. Cela ne signifie pas que toute indemnité est systématiquement versée à la banque : les conditions concrètes dépendent des garanties, des contrats et du droit applicable.
Le propriétaire peut-il obtenir une indemnisation pour un hébergement provisoire ?
En France, certains frais de relogement d’urgence liés à l’indisponibilité de la résidence principale peuvent être couverts dans le cadre du régime catastrophe naturelle, sous conditions. Le propriétaire doit vérifier les dépenses admises, les justificatifs demandés et les limites applicables. Cette prise en charge ne s’étend pas automatiquement à tous les frais occasionnés par le sinistre.
Que vérifier lorsqu’un logement se situe hors d’une zone de risque réglementée ?
L’absence de classement dans une zone réglementée ne garantit pas l’absence de danger. Il reste pertinent de consulter les données locales, de demander l’historique des sinistres et des travaux, d’examiner les caractéristiques du terrain et de vérifier les garanties proposées par l’assureur. Une expertise technique complémentaire peut être utile en présence de signes de fragilité.