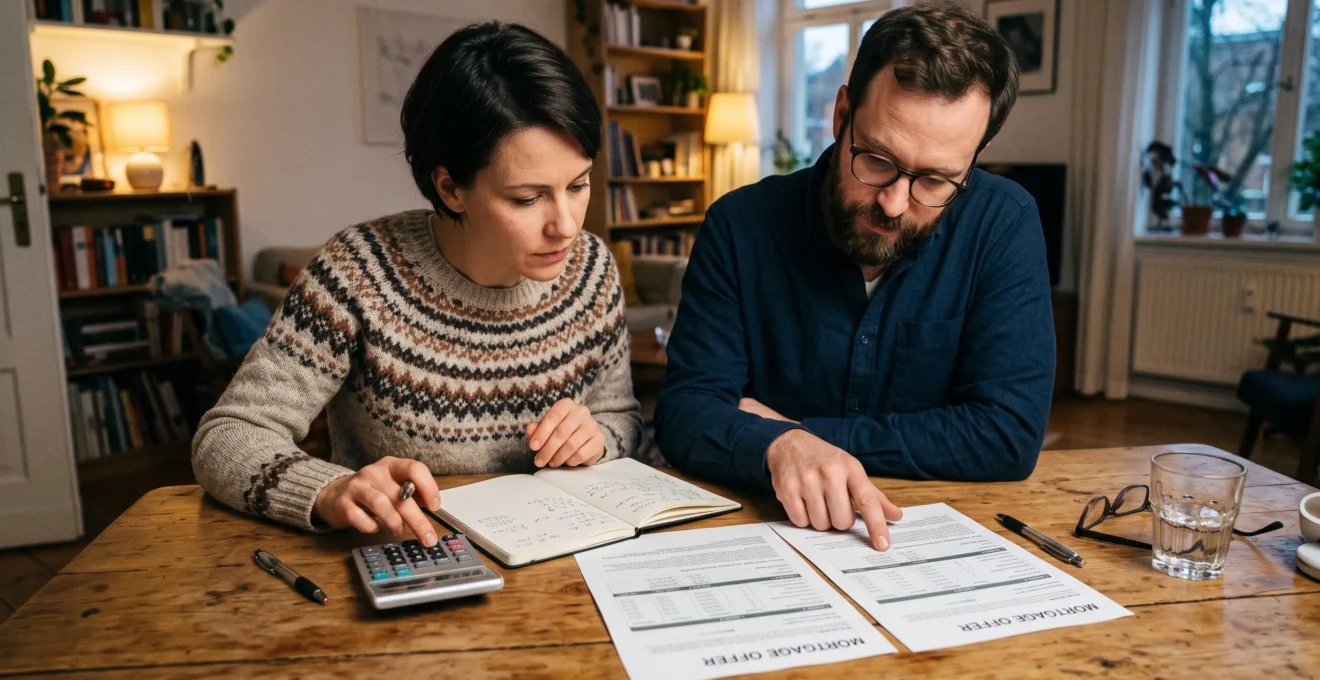
Un crédit immobilier affiché à un taux attractif peut finalement coûter plus cher qu’une offre dont le taux nominal est légèrement supérieur. La différence vient notamment de la durée de remboursement, de l’assurance emprunteur, des frais de garantie et des conditions contractuelles. Pour comparer correctement deux financements, il faut donc dépasser la mensualité annoncée et calculer le coût global de chaque proposition.
Le calcul commence par une question simple : combien devrez-vous rembourser au total pour disposer du capital emprunté ? Il faut ensuite identifier les dépenses obligatoires, celles qui dépendent de vos choix et les frais susceptibles d’apparaître lors d’une revente ou d’un remboursement anticipé.
Cette démarche permet d’arbitrer entre une mensualité confortable aujourd’hui et un financement moins coûteux à long terme. Les principes de calcul sont largement transposables aux pays francophones, mais les règles concernant le taux annuel effectif global, les garanties, les assurances et les délais légaux doivent être vérifiées dans le pays où le crédit est souscrit. Les exemples réglementaires présentés ici concernent principalement la France.
Le coût réel d’un crédit immobilier en trois points
- Le coût total ne se limite pas aux intérêts : il comprend également l’assurance et les frais liés au financement.
- Le TAEG facilite la comparaison des offres selon les frais qu’il est réglementairement tenu d’intégrer, mais il ne résume pas toutes les dépenses et conditions possibles.
- La meilleure offre dépend autant du coût global que du reste à vivre, de la durée de détention du bien et de la souplesse du contrat.
- Pourquoi deux crédits de 200 000 € peuvent-ils avoir un coût total très différent ?
- Comment calculer le coût total d’un prêt sans oublier les frais annexes ?
- Mensualité basse ou coût total réduit : quel critère privilégier selon votre budget ?
- Quels frais peuvent rendre une offre de prêt plus chère qu’elle n’en a l’air ?
- Quand et comment recalculer le coût d’un crédit après une modification du taux ou de la durée ?
- Comment comparer deux offres de crédit ligne par ligne sans oublier les options utiles ?
- Comment calculer si un rachat de crédit est réellement rentable dans votre situation ?
- Quelles conditions de crédit comparer avant d’accepter une offre immobilière ?
Pourquoi deux crédits de 200 000 € peuvent-ils avoir un coût total très différent ?
Deux crédits immobiliers de 200 000 € peuvent présenter des coûts totaux très différents parce que leurs durées, leurs taux d’intérêt, leurs assurances et leurs frais annexes ne sont pas identiques. Même lorsqu’ils financent le même achat, une durée plus longue entraîne généralement davantage d’intérêts, tandis que des conditions d’assurance différentes peuvent encore accentuer l’écart.
Pour comprendre cet effet, prenons deux financements entièrement hypothétiques, sans différé, avec un capital de 200 000 €, un taux nominal fixe de 3 % et des mensualités constantes. Seule la durée change : 20 ans pour le premier prêt, 25 ans pour le second. L’assurance est supposée coûter 0,30 % du capital initial par an, soit 50 € par mois, pendant toute la durée du crédit.
| Critère | Prêt sur 20 ans | Prêt sur 25 ans |
|---|---|---|
| Capital emprunté | 200 000 € | 200 000 € |
| Taux nominal annuel | 3 % | 3 % |
| Mensualité hors assurance | Environ 1 109 € | Environ 948 € |
| Intérêts sur la durée | Environ 66 207 € | Environ 84 526 € |
| Assurance totale hypothétique | 12 000 € | 15 000 € |
| Coût intérêts et assurance | Environ 78 207 € | Environ 99 526 € |
Les valeurs sont arrondies et excluent les autres frais. Le prêt sur 25 ans diminue la mensualité hors assurance d’environ 161 €, mais augmente le coût cumulé des intérêts et de l’assurance d’environ 21 319 €. Ce résultat illustre pourquoi une mensualité plus faible ne signifie pas un crédit moins cher.
Dans un prêt amortissable classique à taux fixe, les intérêts sont calculés sur le capital restant dû. Leur part est généralement plus importante dans les premières échéances, puis diminue à mesure que le capital est remboursé. Un allongement de la durée ralentit cet amortissement et maintient une dette pendant davantage de mois.
Il faut également distinguer le taux nominal du taux annuel effectif global (TAEG). Le premier sert au calcul des intérêts contractuels. En France, le second intègre notamment les frais nécessaires pour obtenir le financement ou les conditions annoncées. La fiche pratique de la DGCCRF sur les documents du crédit immobilier précise le rôle de cet indicateur dans la comparaison des offres.
Deux prêts au même taux nominal peuvent ainsi avoir des TAEG différents en raison de l’assurance, des garanties ou des frais obligatoires. Le TAEG reste toutefois un indicateur annualisé : il faut également examiner les montants en euros et comparer des hypothèses homogènes, notamment lorsqu’il existe une différence de durée.
Un remboursement anticipé modifie aussi cette trajectoire. Effectué suffisamment tôt, il réduit le capital sur lequel les intérêts futurs sont calculés. Son intérêt dépend néanmoins des indemnités éventuelles et des modalités prévues au contrat.
Une fois ces mécanismes compris, l’étape suivante consiste à additionner toutes les dépenses réellement associées au financement, plutôt que de se limiter au montant des intérêts.
Comment calculer le coût total d’un prêt sans oublier les frais annexes ?
Pour calculer le coût total d’un prêt immobilier, commencez par additionner les mensualités de remboursement hors assurance, puis retranchez le capital emprunté pour obtenir les intérêts. Ajoutez ensuite l’assurance, les frais de dossier, de courtage et de garantie. Complétez ce bilan avec les dépenses contractuelles et les éventuels frais de sortie.
Pour un prêt amortissable à taux fixe, sans différé et avec des mensualités constantes, le calcul de base est le suivant :
Intérêts totaux = (mensualité hors assurance × nombre de mensualités) − capital emprunté.
Dans une situation comportant des échéances variables, un différé ou des remboursements anticipés, il faut plutôt additionner les intérêts réellement prévus dans le tableau d’amortissement.
La méthode complète consiste ensuite à construire un budget du crédit distinct du budget d’acquisition. Le prix du bien, les taxes liées à l’achat et les frais de transaction ne sont pas automatiquement des coûts du financement. Ils influencent le budget immobilier global, mais ne doivent pas être confondus avec les intérêts et les frais du prêt.
| Poste | Méthode de calcul | Point de contrôle |
|---|---|---|
| Intérêts | Total des remboursements hors assurance moins capital emprunté | Échéancier contractuel |
| Assurance emprunteur | Somme des cotisations sur la période | Base de calcul et garanties |
| Frais de dossier | Montant facturé par le prêteur | Offre écrite |
| Frais de courtage | Rémunération effectivement due | Mandat et conditions de paiement |
| Garantie | Frais initiaux et éventuels frais de sortie | Type de sûreté et contrat |
| Produits bancaires imposés | Coûts supplémentaires liés aux conditions du crédit | Obligations contractuelles |
| Autres frais éventuels | Scénarios de revente, modification ou remboursement anticipé | Conditions et échéance envisagée |
Il existe plusieurs formes de garanties immobilières, dont le coût d’entrée et de sortie peut différer. En France, les principales solutions comprennent l’hypothèque conventionnelle, l’hypothèque légale spéciale du prêteur de deniers — anciennement appelée privilège de prêteur de deniers — et la caution d’un organisme spécialisé. Les mécanismes et dénominations ne sont pas nécessairement identiques dans les autres pays francophones.
Une hypothèque peut entraîner des frais de mainlevée en cas de remboursement et de radiation anticipés, selon la situation. Une caution peut éviter ce type de frais et prévoir, dans certains contrats, la restitution partielle d’une somme versée au départ. Cette restitution n’est pas systématique : elle dépend des conditions du cautionnement. La fiche Service Public sur la caution d’un crédit immobilier explique ces particularités en France.
L’assurance emprunteur mérite un calcul séparé. Avec une cotisation constante calculée sur le capital initial, le coût prévisionnel peut être déterminé en multipliant la prime mensuelle par le nombre d’échéances. Lorsque la cotisation dépend du capital restant dû ou de l’âge de l’assuré, il faut utiliser les cotisations prévues période par période.
Enfin, distinguez les frais certains des frais conditionnels. Une indemnité de remboursement anticipé ne doit pas être présentée comme systématique si l’emprunteur prévoit de conserver son prêt jusqu’au terme. Elle doit en revanche être chiffrée dans un scénario de revente ou de rachat.
Le montant obtenu sert de référence financière. Il reste à vérifier si la mensualité correspondante est compatible avec les dépenses du ménage et avec ses projets futurs.
Mensualité basse ou coût total réduit : quel critère privilégier selon votre budget ?
Le bon choix entre une mensualité basse et un coût total réduit dépend de votre capacité à absorber les imprévus. Une mensualité élevée permet généralement de raccourcir la durée et de limiter les intérêts, mais elle diminue la marge disponible chaque mois. Une mensualité plus faible peut sécuriser le budget, au prix d’un financement prolongé.
Le premier critère est le reste à vivre, c’est-à-dire la somme disponible une fois les mensualités de crédit, les charges fixes et les dépenses indispensables prises en compte. Une mensualité acceptée par la banque n’est pas nécessairement confortable pour le foyer.
En France, le taux d’effort des emprunteurs ne doit en principe pas dépasser 35 %, assurance comprise, sous réserve des règles et dérogations applicables. La présentation du crédit immobilier par le ministère de l’Économie rappelle également l’importance du reste à vivre. Cette limite française ne constitue pas un seuil réglementaire commun à tous les pays francophones.
35 %
Taux d’effort maximal de principe pour les crédits immobiliers en France, assurance comprise, avec certaines possibilités de dérogation. Ce plafond ne garantit pas à lui seul l’équilibre du budget.
Ministère français de l’Économie et des Finances.
Pour apprécier la durée la plus adaptée, comparez plusieurs scénarios avec le même capital, le même taux nominal hypothétique et des conditions d’assurance explicites. L’exemple précédent montre qu’un prêt de 200 000 € sur 25 ans peut libérer environ 161 € par mois hors assurance par rapport à une durée de 20 ans, tout en entraînant un coût cumulé supérieur d’environ 21 319 € pour les intérêts et l’assurance retenus.
Le coût des années supplémentaires ne correspond pas à un pourcentage universel. Il se calcule en soustrayant les coûts totaux de deux simulations comparables. Le résultat dépend notamment du taux, de la durée initiale et du mode de tarification de l’assurance.
Une durée courte convient davantage à un emprunteur disposant de revenus stables, d’une épargne de précaution suffisante et de peu de dépenses importantes à venir. Une durée plus longue peut être adaptée lorsqu’il faut préserver de la trésorerie pour des travaux, des dépenses familiales ou des périodes de revenus variables.
Une décision fondée uniquement sur la réduction des intérêts peut donc devenir contre-productive si elle oblige à utiliser toute son épargne disponible. À l’inverse, allonger systématiquement le crédit pour réduire la mensualité peut accroître le coût global sans répondre à un besoin budgétaire réel.
La méthode consiste à tester au moins trois niveaux de mensualité : une mensualité confortable, une mensualité intermédiaire et une mensualité plus exigeante. Pour chacun, notez le reste à vivre, l’épargne disponible après l’achat et le coût total prévisionnel.
Une fois la durée compatible avec le budget, il reste à vérifier qu’une offre apparemment avantageuse ne comporte pas des dépenses supplémentaires qui effaceraient les économies attendues.
Quels frais peuvent rendre une offre de prêt plus chère qu’elle n’en a l’air ?
Une offre de prêt peut devenir plus chère que prévu à cause de frais de dossier, de courtage, de garantie, d’assurance ou de services bancaires associés. Certains sont payés lors de la souscription, d’autres pendant le remboursement ou lors de la sortie du crédit. Leur identification permet de comparer le coût effectivement supporté plutôt que le seul taux annoncé.
Les frais de dossier peuvent parfois être négociés, mais leur réduction n’est pas nécessairement synonyme d’une meilleure offre globale. Une banque peut proposer des frais d’entrée limités tout en appliquant un tarif d’assurance plus élevé ou des conditions moins avantageuses sur un autre poste.
Le coût du courtage doit également être identifié séparément, notamment lorsqu’un intermédiaire intervient pour rechercher ou négocier le financement. Il faut vérifier le montant prévu, les conditions de rémunération et la manière dont cette dépense apparaît dans l’offre.
L’assurance emprunteur est une autre source importante d’écart. Deux contrats peuvent présenter des primes différentes parce que l’un utilise une tarification fondée sur le capital initial et l’autre une tarification liée au capital restant dû, éventuellement combinée à d’autres critères contractuels.
Comparer ces deux assurances sur leur seule prime du premier mois serait trompeur. Il faut calculer la somme des cotisations sur la période envisagée, puis contrôler les garanties à couverture équivalente. Un contrat moins cher peut comporter des exclusions ou des conditions d’indemnisation différentes.
En France, le changement d’assurance emprunteur peut être demandé à tout moment, sous réserve notamment de l’équivalence des garanties exigées. Cette faculté et ses modalités légales doivent être vérifiées séparément dans les autres juridictions francophones.
Une vigilance particulière s’impose également lorsqu’un taux attractif est conditionné à la souscription d’autres produits : compte bancaire, carte, assurance complémentaire ou service payant. Il faut distinguer les dépenses réellement imposées pour obtenir les conditions annoncées des services simplement proposés à titre facultatif.
En France, les coûts nécessaires à l’obtention du prêt ou des conditions annoncées doivent entrer dans le TAEG lorsqu’ils relèvent des règles d’inclusion applicables. Cela ne signifie pas que chaque dépense liée à la relation bancaire ou au bien immobilier y figure automatiquement.
Enfin, la revente anticipée peut faire apparaître des indemnités de remboursement, des frais de mainlevée ou des coûts liés à un nouveau financement. Leur montant dépend du contrat, de la garantie et du cadre juridique applicable.
Ces frais prennent une importance supplémentaire lorsque le crédit est modifié en cours de remboursement : une économie de taux peut alors être partiellement absorbée par le coût de l’opération.
Quand et comment recalculer le coût d’un crédit après une modification du taux ou de la durée ?
Le coût d’un crédit immobilier doit être recalculé dès qu’une modification du taux, de la durée, de la mensualité ou de l’assurance change les remboursements prévus. Une renégociation, un rachat ou une modulation contractuelle peut réduire la charge mensuelle sans réduire le coût global. La comparaison doit partir du capital restant dû et des échéances encore à payer.
Trois situations nécessitent un nouveau calcul. La renégociation auprès de la banque actuelle modifie les conditions du financement existant, éventuellement avec des frais d’avenant. Le rachat par un autre établissement entraîne la souscription d’un nouveau prêt et peut générer des frais de sortie et de nouvelle garantie. Enfin, une modulation prévue au contrat permet d’ajuster certaines échéances, avec des conséquences possibles sur la durée et les intérêts.
Pour déterminer si la modification est avantageuse, comparez uniquement les flux financiers futurs à partir de la même date de référence. Les intérêts et cotisations déjà payés ne peuvent plus être économisés et ne doivent pas fausser la décision.
- Relevez le capital restant dû, le nombre d’échéances et le montant des remboursements futurs dans l’ancien contrat.
- Ajoutez les cotisations d’assurance futures et les éventuels frais de sortie de l’ancien financement.
- Calculez la somme des nouvelles échéances, assurance comprise, ainsi que les frais d’avenant, de dossier, de garantie ou de courtage applicables.
- Déduisez les coûts évités, les remboursements éventuels de garantie et les frais déjà compris dans les montants précédents, afin d’éviter les doubles comptes.
- Comparez les deux scénarios sur une période cohérente et mesurez l’écart net.
Il faut intégrer le traitement du capital refinancé de façon cohérente : le versement de ce capital à l’ancienne banque ne constitue pas une dépense supplémentaire indépendante si son remboursement figure déjà dans les échéances du nouveau prêt.
Un changement intervenant au début du crédit peut produire une économie importante, car davantage d’intérêts restent à payer. En fin de prêt, les échéances comportent généralement une proportion plus élevée de capital remboursé. Le potentiel de réduction des intérêts est alors plus limité.
Le calcul doit aussi être actualisé lorsque le profil financier de l’emprunteur change, lorsqu’une baisse de taux permet d’obtenir une proposition différente ou lorsqu’une vente devient probable. Dans ce dernier cas, la durée de détention effective devient plus pertinente que la durée contractuelle initiale.
Une mensualité diminuée après prolongation du crédit peut améliorer la trésorerie sans générer d’économie totale. Il faut donc afficher séparément le gain mensuel et le gain ou surcoût cumulé.
Cette approche conduit naturellement à comparer les offres non seulement sur leurs chiffres, mais aussi sur les clauses qui déterminent leur évolution pendant la vie du prêt.
Comment comparer deux offres de crédit ligne par ligne sans oublier les options utiles ?
Pour comparer deux offres de crédit immobilier, placez leurs caractéristiques dans un tableau unique : capital, durée, mensualité, TAEG, assurance, frais, garanties et montant total dû. Ajoutez ensuite les possibilités de modulation, de report et de remboursement anticipé. La meilleure proposition est celle dont le coût et les conditions correspondent le mieux à votre projet.
En France, la fiche d’information standardisée européenne (FISE) personnalisée permet d’identifier les caractéristiques essentielles du financement. Elle constitue une base de comparaison utile, complétée par l’offre contractuelle, le tableau d’amortissement et les documents relatifs à l’assurance.
Avant de classer les banques, assurez-vous que les montants empruntés et les hypothèses de comparaison sont identiques. Si deux propositions ont des durées différentes, il faut observer à la fois leurs montants totaux et leurs conséquences sur le budget mensuel. Un TAEG moins élevé ne suffit pas à garantir un coût cumulé inférieur pour des échéanciers de durées différentes.
| Critère | Offre A | Offre B |
|---|---|---|
| Capital et durée | Montant et échéancier | Montant et échéancier |
| Type de taux | Fixe, variable ou mixte | Fixe, variable ou mixte |
| TAEG | Taux communiqué | Taux communiqué |
| Mensualité assurance comprise | Montant et évolution | Montant et évolution |
| Coût total du crédit | Montant et périmètre | Montant et périmètre |
| Assurance | Prix, quotité et exclusions | Prix, quotité et exclusions |
| Garantie | Type et coûts prévus | Type et coûts prévus |
| Modulation et report | Possibilités et conditions | Possibilités et conditions |
| Remboursement anticipé | Conditions et indemnités | Conditions et indemnités |
| Transfert éventuel du prêt | Conditions contractuelles | Conditions contractuelles |
La souplesse du financement peut faire une différence importante lorsque les revenus ou les projets évoluent. Une possibilité de réduire temporairement la mensualité peut protéger la trésorerie, mais entraîner des intérêts supplémentaires si le remboursement est prolongé.
Pour chiffrer cette flexibilité, construisez un scénario de difficulté budgétaire : comparez le montant à décaisser pendant la période concernée et le coût total après modulation ou report. L’option ne doit pas être assimilée à une économie automatique, puisqu’elle peut simplement déplacer des remboursements dans le temps.
Il faut également comparer les assurances à garanties équivalentes : quotité par emprunteur, couverture décès et invalidité, exclusions éventuelles, délais de carence et de franchise. Deux contrats de prix identique peuvent couvrir des risques différents.
Pour un taux variable, contrôlez l’indice de référence, la périodicité de révision et les limites éventuelles de variation. Une simulation de hausse des échéances aide à visualiser les conséquences possibles, sans présumer des évolutions futures du marché.
Lorsque l’une des propositions consiste à remplacer un crédit déjà souscrit, la comparaison doit être complétée par une analyse spécifique des frais de rachat et des économies restant réellement possibles.
Comment calculer si un rachat de crédit est réellement rentable dans votre situation ?
Un rachat de crédit immobilier est financièrement rentable lorsque le montant des remboursements futurs économisés dépasse l’ensemble des frais supplémentaires de l’opération, à conditions comparables. Il faut considérer les échéances restantes de l’ancien prêt, le nouveau financement, l’assurance et les frais de sortie. Une mensualité plus faible ne prouve pas, à elle seule, que le rachat réduit le coût total.
Le point de départ est le capital restant dû à la date envisagée du rachat. À partir de cette somme, il faut déterminer combien coûterait la poursuite du prêt existant et combien coûterait le nouveau contrat jusqu’à son terme, ou jusqu’à une date de revente commune aux deux scénarios.
Cas pratique hypothétique : un rachat qui réduit le coût futur
Un emprunteur dispose d’un prêt dont les 120 mensualités restantes représentent au total 72 000 €, assurance comprise. Une nouvelle offre permettrait de rembourser le même capital restant dû avec des échéances futures totalisant 65 000 €, assurance comprise. Les frais supplémentaires du rachat sont supposés s’élever à 3 000 €, sans autre coût ni restitution à prendre en compte.
Le coût futur de la nouvelle solution serait alors de 68 000 €, contre 72 000 € en conservant le prêt initial. L’économie hypothétique s’élèverait à 4 000 €. Elle ne constitue toutefois pas une estimation universelle : elle dépend entièrement des échéanciers, des assurances, de la durée de détention et des frais retenus.
Dans un rachat réel, les frais peuvent comprendre une indemnité de remboursement anticipé, la mainlevée de l’ancienne garantie, la mise en place d’une nouvelle sûreté, les frais de dossier et la rémunération d’un intermédiaire. Il faut vérifier les frais effectivement exigibles, et non additionner automatiquement toutes les catégories.
L’assurance du nouveau prêt doit également être simulée. Son tarif et ses garanties peuvent différer de ceux de l’ancien contrat. Une baisse du taux nominal peut ainsi être compensée partiellement par un coût d’assurance plus important.
En France, les indemnités de remboursement anticipé d’un crédit immobilier sont encadrées : lorsqu’elles sont dues, elles sont en principe limitées au plus faible des deux plafonds prévus, six mois d’intérêts sur le capital remboursé ou 3 % du capital restant dû, sous réserve des dispositions applicables. La fiche ABE Infoservice sur la renégociation d’un crédit immobilier détaille les paramètres à considérer.
Un rachat en fin de crédit peut être peu intéressant lorsque les intérêts restant à économiser sont limités. De même, une opération allongeant fortement la durée peut réduire la charge mensuelle tout en augmentant le montant total remboursé.
Lorsqu’un rachat s’accompagne d’un regroupement de crédits de nature différente, une vigilance supplémentaire est nécessaire : transformer une dette à échéance courte en remboursement plus long peut accroître les intérêts cumulés.
La décision repose donc sur trois vérifications : les économies couvrent-elles tous les frais, le capital restant dû justifie-t-il l’opération, et le nouvel échéancier reste-t-il compatible avec les revenus et les dépenses du ménage ?
Un rachat avantageux sur le papier doit encore être examiné comme une nouvelle décision de financement : ses conditions juridiques, ses garanties et ses échéances méritent la même attention que celles d’un premier prêt immobilier.
À retenir avant de signer
- Comparer les propositions sur un même scénario de financement et, si une revente est envisagée, sur une période de détention cohérente.
- Vérifier les effets des clauses contractuelles sur les intérêts futurs, la trésorerie et les frais de sortie.
- Conserver une trace écrite des hypothèses et des postes de coût retenus pour pouvoir justifier le choix final.
Quelles conditions de crédit comparer avant d’accepter une offre immobilière ?
Avant d’accepter une offre immobilière, vérifiez le taux et ses modalités d’évolution, la durée, le TAEG, le montant total dû, l’assurance, les garanties et les conditions de remboursement. Examinez aussi les délais légaux, les conditions de déblocage des fonds et les clauses liées à votre achat. Une offre financièrement attractive doit rester adaptée au projet immobilier.
Le type de taux constitue une première différence structurante. Un taux fixe apporte une visibilité sur le taux débiteur contractuel. Un taux variable peut évoluer selon les règles prévues au contrat, avec des conséquences possibles sur les échéances ou la durée. Un financement mixte doit être étudié selon ses différentes périodes.
La durée et les conditions de remboursement sont également essentielles. En France, la durée maximale de principe d’un crédit immobilier est de 25 ans, avec une possibilité d’atteindre 27 ans dans certaines situations particulières respectant les conditions applicables. Ces limites ne doivent pas être transposées automatiquement aux autres pays francophones.
Le TAEG doit être examiné avec le tableau d’amortissement et le montant total dû. En France, le taux d’usure constitue par ailleurs un plafond réglementaire applicable selon les catégories de crédit et les périodes considérées. Son existence ne dispense pas d’analyser la pertinence budgétaire de l’offre.
Les garanties et les conditions de déblocage des fonds doivent correspondre au calendrier de l’achat. Dans un projet comprenant des travaux ou une acquisition avec des déblocages successifs, il faut examiner les intérêts intercalaires et les modalités particulières éventuellement prévues.
Le compromis de vente et l’offre de prêt ne remplissent pas la même fonction. Les conditions suspensives d’obtention d’un financement, les dates limites et les démarches à accomplir doivent être examinées en fonction des règles locales. En France, l’emprunteur dispose notamment d’un délai minimal de réflexion de 10 jours après réception de l’offre de prêt immobilier. Il ne s’agit pas d’un droit général de rétractation après signature.
Les projets personnels comptent autant que les clauses financières. Une revente à moyen terme, des travaux futurs, une mise en location ou une transmission peuvent modifier l’intérêt d’un financement. Pour un investissement locatif, la fiscalité éventuelle dépend du pays et du régime applicable ; elle ne doit pas être présumée à partir du seul montant des intérêts.
Avant l’acceptation, il est utile de réunir les documents et de formaliser les dernières vérifications dans une checklist. L’objectif n’est pas seulement de trouver l’offre affichant le coût le plus faible, mais de s’assurer que ses conditions restent compréhensibles, documentées et adaptées au budget réel.
Votre checklist de validation avant la signature du prêt
- Rassembler les documents contractuels : réunir la fiche d’information précontractuelle applicable, l’offre de crédit et ses annexes. Livrable : un dossier complet, avec les dates de réception.
- Contrôler les chiffres : rapprocher le capital emprunté, le TAEG, les mensualités, l’assurance et le montant total dû. Livrable : un tableau comparatif des montants annoncés.
- Vérifier les garanties et les options : relever les conditions d’assurance, de modulation, de remboursement anticipé et les frais éventuels. Livrable : une liste des clauses importantes et des questions non résolues.
- Tester l’équilibre budgétaire : calculer le reste à vivre après les échéances et les charges fixes, puis simuler une dépense imprévue. Livrable : un budget mensuel prévisionnel avec une marge de sécurité explicite.
- Valider le calendrier de l’opération : identifier les conditions suspensives, les délais légaux applicables, la validité de l’offre et les dates de déblocage des fonds. Livrable : un calendrier vérifié avec le prêteur et les autres intervenants concernés.
La dernière étape consiste à confronter les offres définitives à votre budget, à demander par écrit les précisions encore nécessaires et à respecter les délais applicables dans votre pays. Vous pourrez alors retenir le financement dont le coût, les garanties et la flexibilité correspondent réellement à votre projet, sans décider uniquement sous la pression du calendrier d’achat.
Le TAEG comprend-il tous les frais d’un achat immobilier ?
Non. En France, le TAEG comprend notamment les intérêts et les frais nécessaires à l’obtention du crédit ou des conditions annoncées, selon les règles applicables. Il ne comprend pas automatiquement toutes les dépenses liées à l’acquisition, comme les taxes d’achat ou certains frais indépendants du financement. Il faut distinguer le coût du crédit et le budget immobilier global.
Peut-on connaître le coût exact d’un crédit à taux variable dès la signature ?
Le coût futur d’un prêt à taux variable dépend de l’évolution des paramètres contractuels et ne peut généralement pas être connu avec certitude à la signature. Les documents précontractuels fournissent des informations et hypothèses de calcul. Plusieurs scénarios permettent d’évaluer la sensibilité des mensualités et du coût total aux variations de taux.
Comment éviter de compter deux fois l’assurance emprunteur dans le coût total ?
Vérifiez d’abord si la mensualité utilisée comprend déjà l’assurance. Si elle l’intègre, ne rajoutez pas une seconde fois les cotisations correspondantes. Si la mensualité est exprimée hors assurance, additionnez séparément les cotisations sur la durée étudiée. Le tableau d’amortissement et l’échéancier d’assurance permettent de contrôler ce calcul.
Un remboursement anticipé permet-il toujours d’économiser de l’argent ?
Un remboursement anticipé réduit normalement le capital restant dû et les intérêts futurs correspondants d’un prêt amortissable. L’économie nette dépend toutefois des indemnités éventuelles, des frais de l’opération et de ses modalités. Il faut également considérer l’épargne mobilisée et la trésorerie conservée après le remboursement.
Faut-il comparer les offres sur toute la durée du crédit ou jusqu’à la revente prévue ?
Les deux comparaisons sont utiles. Le coût sur toute la durée montre l’engagement contractuel global. Si une revente est envisagée avant le terme, il faut aussi calculer les sommes qui auront été payées à cette date, le capital restant à rembourser et les frais de sortie éventuels. Cette seconde simulation peut modifier le classement des offres.