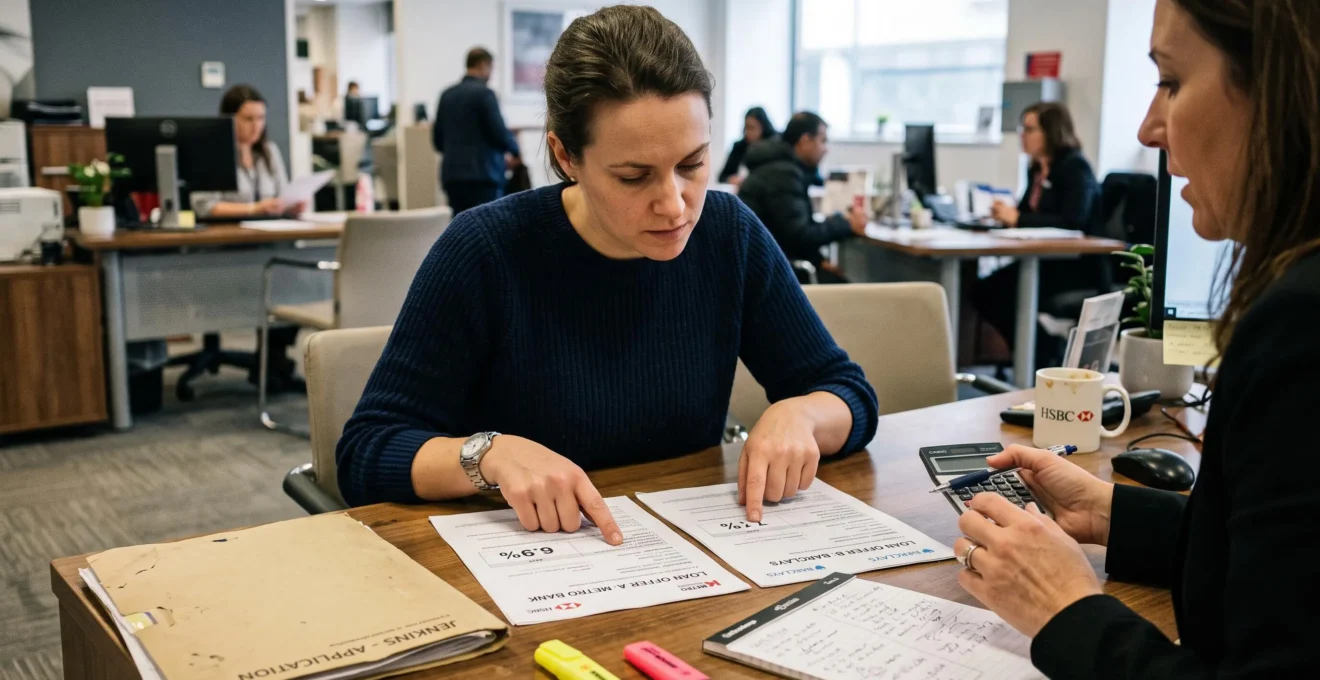
Un organisme prêteur peut accepter votre projet immobilier quand un autre le refuse, même si vous présentez exactement les mêmes revenus, le même apport et les mêmes garanties. Cette différence ne signifie pas nécessairement que votre dossier est mauvais. Elle peut simplement révéler un décalage entre votre profil et les critères de financement de l’établissement sollicité.
Pour identifier le bon interlocuteur, il faut donc regarder au-delà du taux immobilier affiché. La nature du projet, la stabilité des revenus, la situation professionnelle, le type de bien et les conditions de remboursement comptent autant que la capacité théorique d’emprunt. Une banque traditionnelle, un organisme spécialisé et un courtier n’apportent pas les mêmes réponses.
La démarche la plus efficace consiste à présélectionner quelques établissements compatibles avec votre situation, à comprendre leurs exigences et à comparer leurs propositions écrites. Les règles détaillées ci-dessous concernent principalement la France, où les sources institutionnelles permettent de préciser les droits des emprunteurs. Dans les autres pays francophones, les dispositifs et obligations réglementaires doivent être vérifiés localement.
Choisir son organisme prêteur : les trois réflexes essentiels
- Ciblez les établissements compatibles avec votre profil : type de revenus, apport, localisation et nature du bien peuvent modifier leur décision.
- Comparez le financement dans son ensemble : TAEG, assurance, frais, garanties et possibilités d’adaptation des mensualités.
- Conservez plusieurs options : un premier refus ne condamne pas nécessairement le projet, mais ses motifs doivent guider les démarches suivantes.
- Pourquoi deux organismes prêteurs peuvent-ils répondre différemment au même dossier ?
- Comment cibler les organismes à contacter avant d’envoyer votre dossier partout ?
- Banque, organisme spécialisé ou courtier : qui contacter pour votre type de dossier ?
- Quels critères vérifier avant de confier votre dossier à un organisme prêteur ?
- Quand changer d’organisme prêteur plutôt que poursuivre une négociation bloquée ?
- Banque, assureur ou organisme spécialisé : qui finance quels projets immobiliers ?
- Comment préparer une demande de crédit immobilier qui facilite l’analyse de la banque ?
- Quels signes doivent vous alerter avant de poursuivre avec une agence immobilière ?
Pourquoi deux organismes prêteurs peuvent-ils répondre différemment au même dossier ?
Deux organismes prêteurs peuvent prendre des décisions opposées parce qu’ils n’appliquent pas nécessairement les mêmes critères commerciaux et internes d’évaluation du risque. Au-delà de la solvabilité réglementaire, chacun définit les projets et les profils qu’il souhaite financer. Un refus peut donc traduire une incompatibilité avec sa politique de crédit plutôt qu’une impossibilité générale d’emprunter.
Avant d’accorder un crédit immobilier, le prêteur examine notamment les revenus, l’épargne, les dépenses régulières, les dettes et les engagements existants. Cette analyse vise à apprécier la capacité de remboursement. Elle ne garantit pourtant pas une décision favorable : comme le rappelle le dossier d’ABE Infoservice sur la conclusion d’un crédit immobilier, un établissement n’est pas tenu d’accorder le financement demandé.
À cette analyse s’ajoutent des choix commerciaux propres à chaque organisme. Certains réseaux peuvent privilégier certaines catégories de clientèle, des zones géographiques où ils sont implantés ou des opérations immobilières correspondant à leur expertise. Une banque peut ainsi être à l’aise avec un salarié disposant de revenus réguliers, tandis qu’une autre peut mieux comprendre un indépendant dont les ressources varient selon les exercices.
Il faut également distinguer deux situations :
- Le refus lié à la politique commerciale : l’établissement ne souhaite pas financer ce type d’opération ou ne retient pas ce profil dans ses priorités du moment.
- Le refus lié à un obstacle de fond : les revenus, les engagements, les garanties ou les caractéristiques du projet ne permettent pas d’obtenir une décision favorable dans les conditions présentées.
Cette distinction oriente la suite des démarches. Dans le premier cas, solliciter un organisme différent peut suffire. Dans le second, il est souvent nécessaire de revoir le montant emprunté, de renforcer l’apport ou de clarifier certaines informations.
Les conditions accordées peuvent également varier indépendamment de l’acceptation. Deux prêteurs proposant des taux nominaux proches peuvent se différencier par l’assurance emprunteur, les frais, les garanties ou les modalités de remboursement anticipé. Une offre apparemment avantageuse peut devenir moins intéressante une fois ces paramètres intégrés.
Dans un scénario hypothétique, un emprunteur disposant de revenus élevés mais irréguliers pourrait recevoir une proposition moins compétitive qu’un salarié aux revenus plus modestes et stables. Ce résultat n’est pas systématique : il illustre simplement l’importance de l’adéquation entre le dossier et les critères appliqués.
Un refus isolé doit donc devenir une information exploitable, et non un verdict définitif sur votre projet. Encore faut-il sélectionner les établissements suivants avec méthode.
Comment cibler les organismes à contacter avant d’envoyer votre dossier partout ?
Pour cibler les organismes prêteurs, établissez une liste restreinte à partir de trois éléments : votre situation professionnelle, les caractéristiques de votre projet et la zone géographique du bien. Vérifiez ensuite que chaque établissement traite réellement ce type de demande. Cette présélection évite des démarches dispersées et facilite l’interprétation des premières réponses.
Commencez par définir votre profil emprunteur : salarié en CDI, indépendant, dirigeant d’entreprise, retraité ou ménage percevant des revenus de plusieurs origines. Ajoutez la nature de l’opération : acquisition d’une résidence principale, investissement locatif, construction, rénovation importante ou achat par une structure juridique.
Repérez ensuite les établissements présents sur votre territoire et susceptibles de financer ce montage. La proximité d’une agence n’est pas nécessairement un avantage, mais elle peut compter lorsque l’examen du dossier nécessite un échange détaillé avec un conseiller.
Une démarche progressive peut s’organiser ainsi :
- Identifier les établissements connus pour proposer des crédits correspondant à votre catégorie de projet, sans présumer de leur décision.
- Interroger votre banque actuelle, qui dispose déjà d’un historique de vos opérations.
- Effectuer quelques premiers contacts pour connaître les critères généraux de recevabilité.
- Comparer les réponses et approfondir uniquement les pistes crédibles.
- Adapter les démarches suivantes aux observations recueillies.
Il est utile de distinguer une simple simulation indicative d’une demande formelle accompagnée de justificatifs. En France, le FICP ne constitue pas un fichier recensant toutes les simulations immobilières. Il serait donc inexact d’affirmer que multiplier les simulations entraîne automatiquement une dégradation de votre notation bancaire. En revanche, des demandes multiples, mal coordonnées ou présentant des informations contradictoires peuvent compliquer votre suivi.
Avant de déposer vos demandes, vous pouvez également vérifier votre situation dans les fichiers d’incidents bancaires. La page de la Banque de France sur les fichiers d’incidents bancaires précise les démarches permettant d’accéder à ces informations. Une inscription au FICP peut peser dans l’analyse du financement, mais elle n’interdit pas légalement l’octroi d’un crédit.
Enfin, calculez vos charges existantes, votre endettement et votre reste à vivre avec les mêmes hypothèses pour tous les interlocuteurs. Les critères publiés ne remplacent jamais l’analyse effective de chaque établissement.
Les premiers contacts doivent surtout permettre de comprendre quel type d’interlocuteur sera capable d’étudier votre situation avec le niveau de précision nécessaire.
Banque, organisme spécialisé ou courtier : qui contacter pour votre type de dossier ?
Une banque traditionnelle constitue souvent un premier interlocuteur pertinent pour un projet immobilier courant, tandis qu’un organisme spécialisé mérite d’être étudié lorsque le montage ou le profil présente des particularités. Un courtier peut faciliter la comparaison de plusieurs établissements, sans nécessairement couvrir l’ensemble du marché. Le choix dépend du dossier et du niveau d’accompagnement recherché.
Les trois options remplissent des fonctions différentes. Une banque prête directement les fonds, un organisme spécialisé intervient sur des segments qu’il accepte de financer et un courtier recherche des solutions auprès d’établissements avec lesquels il peut travailler.
Le tableau suivant constitue une grille d’orientation, et non une règle d’acceptation systématique.
| Profil ou projet | Interlocuteur à explorer | Point à vérifier |
|---|---|---|
| Salarié aux revenus réguliers, achat classique | Banque actuelle et banques de détail concurrentes | Coût global et politique d’apport |
| Indépendant ou profession libérale | Banque habituée aux revenus professionnels variables et courtier expérimenté | Mode de calcul des revenus retenus |
| CDD ou parcours professionnel discontinu | Établissements acceptant d’étudier ces situations | Justificatifs de continuité des revenus et garanties |
| Investissement locatif ou acquisition en SCI | Banques traitant explicitement le montage envisagé | Prise en compte des loyers et structure juridique |
| Revenus étrangers ou création d’entreprise récente | Interlocuteur bancaire expérimenté ou courtier spécialisé | Recevabilité du dossier et justificatifs supplémentaires |
Votre banque actuelle mérite généralement d’être consultée. Elle connaît vos mouvements financiers, votre épargne et votre historique de remboursement. Cette relation peut faciliter l’analyse et parfois la négociation. Elle ne dispense toutefois pas de comparer les propositions concurrentes.
Le courtier apporte une autre forme de valeur : il peut identifier les établissements susceptibles d’étudier votre profil et organiser les échanges. Son efficacité dépend de son réseau, de son expérience et de la pertinence des partenaires qu’il sollicite.
Avant de signer un mandat, demandez au courtier quels établissements il consulte réellement, comment il est rémunéré, si des frais sont à votre charge et à quel moment ils deviennent exigibles. En France, les intermédiaires peuvent percevoir différentes formes de rémunération selon leur modèle. Leur immatriculation doit être vérifiée au registre ORIAS.
Un courtier travaillant avec un panel limité ne représente pas automatiquement toutes les solutions disponibles. Les courtiers en ligne peuvent offrir un parcours plus dématérialisé, tandis qu’un cabinet physique peut permettre des échanges approfondis ; aucun format ne garantit à lui seul de meilleurs résultats.
Les dossiers complexes justifient une attention particulière. Des revenus étrangers, un apport familial en cours de constitution ou la vente non finalisée d’un autre logement exigent parfois une analyse personnalisée. Un interlocuteur expérimenté dans le montage concerné peut alors éviter de solliciter des établissements qui ne le traitent pas.
Quel que soit le canal retenu, une proposition de crédit ne devient réellement intéressante qu’après vérification de ses conditions financières et contractuelles.
Quels critères vérifier avant de confier votre dossier à un organisme prêteur ?
Avant de confier votre dossier à un organisme prêteur, vérifiez sa capacité à financer votre projet, la transparence de ses conditions et le coût global du crédit. Le taux nominal ne suffit pas : assurance emprunteur, frais obligatoires, garanties et souplesse des remboursements doivent être examinés ensemble. La qualité des explications et des documents fournis compte également.
En France, le taux annuel effectif global (TAEG) constitue un indicateur central de comparaison. Il intègre notamment les frais de dossier, d’intermédiation et les coûts obligatoires d’assurance et de garantie nécessaires à l’obtention du financement. La fiche pratique de la DGCCRF sur le crédit immobilier précise les informations précontractuelles que les établissements et intermédiaires doivent communiquer.
Le TAEG facilite la comparaison de propositions comparables, mais il ne décrit pas à lui seul toutes les caractéristiques contractuelles. Les possibilités de modulation, les reports éventuels d’échéances ou les conditions de remboursement anticipé doivent être examinés séparément.
L’assurance emprunteur mérite une étude spécifique. En France, l’emprunteur peut choisir une assurance externe à celle proposée par sa banque, sous réserve notamment du respect des garanties exigées. Une comparaison pertinente porte sur le coût, les exclusions, les garanties et leur adéquation à la situation personnelle. La quotité assurée et le mode de calcul des cotisations peuvent également modifier le coût supporté au fil du remboursement.
Les cinq vérifications à effectuer avant de retenir un prêteur
- Vérifier la recevabilité du projet : obtenir un retour écrit sur le type de bien, le montage et les conditions générales d’étude du dossier.
- Comparer les coûts : établir un tableau recensant taux nominal, TAEG, frais obligatoires, coût de l’assurance et garanties.
- Examiner l’assurance : conserver une fiche comparant quotités, exclusions, garanties et cotisations des contrats proposés.
- Contrôler la souplesse contractuelle : relever par écrit les clauses relatives à la modulation, au report éventuel d’échéances et au remboursement anticipé.
- Vérifier les documents définitifs : rapprocher l’offre écrite des conditions annoncées et établir une liste des éventuels écarts à clarifier.
La fiche d’information standardisée européenne, ou FISE, permet de comparer les caractéristiques des propositions. Elle doit être lue avec attention, notamment pour vérifier les hypothèses retenues, les garanties et les frais inclus.
Il faut également distinguer un barème promotionnel d’une proposition effectivement applicable à votre dossier. Lors du premier rendez-vous, demandez quelles conditions dépendent de la validation du risque, de l’apport ou du montage retenu.
En droit français, une offre formalisée doit être maintenue pendant au moins 30 jours à compter de sa réception. L’emprunteur bénéficie par ailleurs d’un délai minimal de réflexion de 10 jours et peut accepter l’offre à partir du 11e jour. Ces règles ne doivent pas être confondues avec la validité d’une simple simulation.
Une fois ces critères établis, il devient plus simple de reconnaître une négociation encore productive et de repérer un dossier qui n’avance plus.
Quand changer d’organisme prêteur plutôt que poursuivre une négociation bloquée ?
Changer d’organisme prêteur devient pertinent lorsque les échanges n’aboutissent plus à une décision exploitable, que les conditions se dégradent ou que les délais menacent votre achat immobilier. Avant de repartir ailleurs, identifiez toutefois l’origine du blocage. Une difficulté commerciale propre à un établissement ne se traite pas comme un obstacle de solvabilité ou un dossier incomplet.
Plusieurs situations doivent vous inciter à demander un point précis sur l’avancement : des justificatifs supplémentaires réclamés sans explication claire, une pré-étude favorable suivie de nouvelles exigences, des conditions sensiblement différentes de celles évoquées initialement ou l’absence de calendrier de décision.
Un refus peut justifier une recherche auprès d’autres banques, mais il est utile d’en comprendre les motifs. L’établissement n’est pas tenu d’expliciter l’intégralité de sa politique commerciale. En revanche, lorsque le refus est fondé sur les informations du FICP, les règles françaises prévoient une information spécifique de l’emprunteur sur ce motif.
Avant de changer d’interlocuteur, il peut être opportun de demander un réexamen interne. Selon l’organisation de la banque, votre conseiller pourra solliciter un responsable ou faire remonter certains éléments à l’instance chargée des engagements. Cette démarche est surtout utile lorsqu’un point précis mérite une clarification ou lorsqu’un justificatif nouveau modifie réellement l’appréciation du dossier.
À l’inverse, poursuivre la négociation sans visibilité peut devenir risqué si une condition suspensive d’obtention du prêt arrive prochainement à échéance. Le calendrier de la transaction doit donc être suivi indépendamment des échanges commerciaux.
Si vous décidez de solliciter un autre établissement, regroupez les justificatifs déjà transmis, vérifiez leur actualité et corrigez les incohérences identifiées. Une nouvelle demande doit présenter les mêmes informations factuelles que les précédentes, tout en intégrant les explications ou documents manquants.
Une proposition concurrente peut également soutenir une négociation avec votre banque initiale, notamment lorsqu’elle permet d’identifier un écart concret de coût ou de conditions. Une simple simulation non validée ne possède toutefois pas la même portée qu’une offre de crédit formalisée.
L’objectif n’est pas de multiplier les interlocuteurs, mais de maintenir des solutions réalistes sans compromettre le calendrier immobilier. La nature exacte du projet permet ensuite d’affiner davantage la recherche.
Banque, assureur ou organisme spécialisé : qui finance quels projets immobiliers ?
Les banques de détail financent de nombreux projets immobiliers résidentiels, tandis que certains organismes spécialisés interviennent sur des profils, des biens ou des montages particuliers. Des acteurs de l’assurance ou de la prévoyance peuvent également participer à certains dispositifs spécifiques. Aucun de ces réseaux n’accepte automatiquement tous les projets : il faut vérifier leur activité et leur politique de financement.
Pour une résidence principale classique, les banques proposant des crédits immobiliers aux particuliers constituent généralement le premier circuit à explorer. Elles analysent le prix du bien, les ressources du ménage, son endettement, son apport et les garanties disponibles.
Pour un investissement locatif, la nature des revenus attendus, les charges immobilières et le mode de détention du bien deviennent particulièrement importants. Une acquisition en SCI peut nécessiter des critères d’étude différents de ceux d’un emprunt personnel.
Les opérations plus atypiques, comme certains biens difficiles à évaluer, les travaux lourds ou les montages liés à l’immobilier professionnel, peuvent nécessiter un organisme habitué à ces caractéristiques. Les conditions de financement dépendent alors autant du risque attaché au projet que du profil de l’emprunteur.
Les filiales de crédit et sociétés de financement ne forment pas une catégorie uniformément plus accessible que les banques traditionnelles. Elles disposent de leurs propres périmètres d’intervention. Il faut donc vérifier qu’elles proposent effectivement des financements immobiliers correspondant à l’opération envisagée.
Le rôle des assureurs et institutions de prévoyance doit également être précisé. Leur présence dans l’écosystème immobilier ne signifie pas qu’ils proposent tous directement des prêts immobiliers aux particuliers. Certains peuvent intervenir dans des dispositifs particuliers, tandis que d’autres fournissent principalement des assurances ou des garanties.
En France, les prêts aidés ou complémentaires peuvent enrichir le plan de financement : prêt à taux zéro, prêt d’accession sociale ou prêt Action Logement, sous réserve des conditions propres à chaque dispositif. Ils peuvent réduire le besoin de financement principal ou compléter l’apport disponible. Ils ne doivent pas être présentés comme automatiquement assimilables à des fonds propres par toutes les banques.
Pour vérifier la pertinence d’un organisme, posez des questions concrètes : finance-t-il le type de bien concerné ? Accepte-t-il le montage juridique prévu ? Quels justificatifs demande-t-il pour votre catégorie de revenus ? A-t-il déjà étudié récemment des opérations comparables ?
Une fois les interlocuteurs pertinents identifiés, la qualité du dossier devient déterminante pour faciliter leur analyse.
Comment préparer une demande de crédit immobilier qui facilite l’analyse de la banque ?
Une demande de crédit immobilier facile à analyser présente des informations complètes, cohérentes et vérifiables. Le prêteur doit pouvoir comprendre rapidement qui emprunte, d’où proviennent les revenus, quelles charges existent déjà et comment l’acquisition sera financée. Un dossier bien organisé ne garantit pas l’accord, mais il réduit les incertitudes et les demandes de clarification.
La constitution du dossier gagne à suivre l’ordre des questions essentielles que doit résoudre l’établissement prêteur. Il est utile de commencer par les éléments d’identification et les informations relatives à la situation professionnelle, avant de présenter les ressources, les charges, l’épargne et le projet immobilier.
Les revenus doivent être documentés selon leur nature. Un salarié pourra fournir les justificatifs demandés par la banque concernant sa rémunération et son emploi. Un indépendant devra généralement expliquer son activité et apporter des éléments comptables adaptés. En présence de revenus fluctuants, une présentation transparente des variations évite de laisser l’organisme interpréter seul les écarts.
Les relevés bancaires et documents financiers permettent d’apprécier la réalité des flux. Une épargne régulière et une gestion lisible peuvent constituer des éléments favorables. Il ne s’agit pas de dissimuler des dépenses ni de modifier artificiellement les informations présentées, mais d’assainir durablement sa gestion lorsque cela est possible et d’expliquer les mouvements inhabituels.
Le plan de financement doit distinguer clairement les ressources disponibles et les montants encore conditionnels. Un apport provenant d’une donation envisagée, de la vente future d’un bien ou d’un prêt familial doit être présenté avec son degré réel de disponibilité et les documents correspondants.
Les charges et engagements existants doivent également apparaître sans omission. Les crédits en cours, dépenses récurrentes et autres obligations financières influencent directement l’analyse de la capacité de remboursement.
Enfin, le coût de l’acquisition doit intégrer les dépenses annexes pertinentes : frais d’acquisition, garanties, travaux prévus et autres charges liées au projet. Un budget reposant uniquement sur le prix affiché du logement risque de sous-estimer le besoin de financement.
Conservez une version unique et actualisée de votre dossier. Lorsque plusieurs établissements sont consultés, les montants, justificatifs et hypothèses doivent rester cohérents. Toute évolution du projet doit être explicitée plutôt que conduire à des versions contradictoires.
Cette préparation facilite aussi vos échanges avec les autres intervenants de la transaction, notamment l’agence immobilière, dont les recommandations financières doivent être appréciées avec discernement.
À retenir avant de poursuivre votre recherche de financement
- Préservez votre liberté de comparaison : une recommandation de partenaire financier ne doit pas vous empêcher d’explorer d’autres solutions.
- Surveillez les délais contractuels : la condition suspensive doit rester compatible avec les démarches nécessaires à l’obtention du prêt.
- Vérifiez les intervenants : identifiez leurs fonctions, leur statut et leurs éventuels liens commerciaux avant de leur transmettre votre dossier.
Quels signes doivent vous alerter avant de poursuivre avec une agence immobilière ?
Une agence immobilière doit susciter votre vigilance lorsqu’elle exerce une pression pour vous orienter vers un financement unique, limite votre possibilité de comparer les prêteurs ou minimise l’importance des délais contractuels. Une recommandation de courtier n’est pas problématique en elle-même. Le risque apparaît lorsque l’accompagnement proposé devient une contrainte difficile à comprendre ou à refuser.
Une agence peut légitimement faciliter les échanges entre acquéreur, vendeur, notaire, banque et courtier. Elle peut aussi recommander un professionnel avec lequel elle travaille régulièrement. Cette coordination peut être utile, notamment lorsque le calendrier de la vente est serré.
En revanche, il est pertinent de demander des explications lorsqu’un interlocuteur affirme que votre achat ne peut progresser qu’en passant par son partenaire financier, ou lorsqu’il présente une estimation de crédit comme une validation bancaire définitive.
Le rôle exact de chaque professionnel doit rester identifiable. Une agence chargée de la transaction immobilière n’exerce pas nécessairement une activité d’intermédiation en crédit. Si un partenaire intervient comme courtier, son identité, son statut et son immatriculation doivent pouvoir être vérifiés. La carte professionnelle immobilière et les informations relatives à l’entreprise peuvent également faire l’objet de vérifications adaptées.
La condition suspensive d’obtention du prêt mérite une attention particulière. En France, elle encadre notamment les caractéristiques du crédit recherché et les délais à respecter. La fiche Service Public sur la condition suspensive de prêt immobilier, vérifiée le 24 août 2026, indique que le délai prévu pour l’obtention du financement ne peut pas être inférieur à un mois et qu’il est généralement de 45 à 60 jours.
45 à 60 jours
Délai généralement prévu pour obtenir le financement dans le cadre d’une condition suspensive de prêt immobilier en France. Il ne s’agit pas d’un délai universel : les clauses exactes de la promesse de vente doivent être vérifiées.
Service Public, fiche administrative relative à la condition suspensive d’obtention du prêt, vérifiée le 24 août 2026.
Le montant maximal emprunté, la durée de remboursement, le taux maximal accepté et les autres caractéristiques indiquées dans la promesse doivent être cohérents avec les démarches engagées. Si la clause prévoit de solliciter plusieurs établissements, il convient de respecter cette obligation. En cas de refus, les justificatifs et les notifications doivent être transmis dans les conditions contractuelles applicables.
Un simple accord de principe ne vaut pas nécessairement offre ferme de crédit. Cette différence est importante lorsqu’il faut démontrer que les conditions de financement prévues à la promesse sont satisfaites.
En pratique, demandez une copie des clauses avant signature, faites examiner les points incertains par le notaire et confrontez toute promesse de financement à une analyse bancaire indépendante. La présence d’un partenaire habituel ne démontre pas, à elle seule, un conflit d’intérêts ou une irrégularité.
Avant de vous engager définitivement dans une démarche de financement, rassemblez les conditions annoncées, vérifiez les échéances de votre acquisition et sollicitez au moins une comparaison indépendante lorsque cela reste compatible avec votre calendrier.
Un refus de crédit immobilier dans une banque empêche-t-il d’emprunter ailleurs ?
Non. Chaque établissement applique ses propres critères d’analyse et sa politique de crédit. Un refus peut donc être suivi d’une acceptation ailleurs. Toutefois, si le refus révèle une difficulté importante de remboursement, solliciter un autre prêteur sans modifier le projet ne suffit pas nécessairement. Il est préférable de demander des précisions sur les obstacles identifiés.
Faut-il obligatoirement passer par un courtier pour obtenir un prêt immobilier ?
Non. Vous pouvez contacter directement des banques ou choisir de mandater un courtier. Ce dernier peut faciliter la recherche d’offres, notamment lorsque plusieurs grilles d’analyse doivent être comparées. Son intervention ne garantit cependant ni l’acceptation du crédit ni l’accès à tous les prêteurs du marché.
Peut-on changer d’assurance emprunteur sans changer de banque ?
En France, il est possible de choisir une assurance emprunteur différente de celle proposée par la banque et de remplacer une assurance existante dans le respect des conditions légales, notamment l’équivalence des garanties exigées. La comparaison doit porter sur les garanties, les exclusions et le coût, et pas uniquement sur la cotisation affichée.
Une inscription au FICP interdit-elle automatiquement d’obtenir un crédit immobilier ?
Non. En France, l’inscription au FICP ne constitue pas une interdiction légale d’obtenir un nouveau crédit. Elle peut néanmoins influencer défavorablement l’analyse de solvabilité. Le prêteur conserve sa liberté de décision et doit apprécier la situation financière dans son ensemble.
Une simulation bancaire suffit-elle pour sécuriser un compromis de vente ?
Non. Une simulation ou un accord de principe n’a pas nécessairement la valeur d’une offre ferme de crédit. En France, il faut vérifier les exigences exactes de la condition suspensive, les caractéristiques du financement et les délais prévus dans la promesse de vente. Le notaire peut aider à contrôler ces éléments avant la signature.