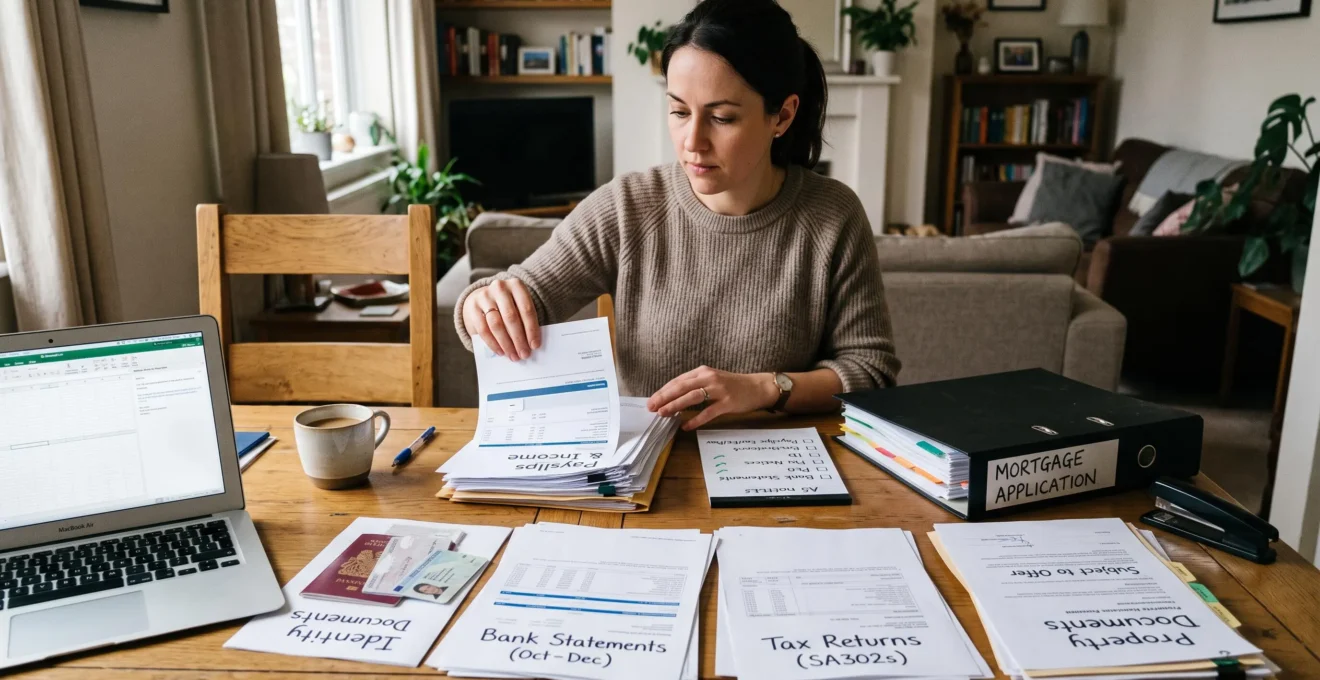
Une demande de justificatifs complémentaires vient d’arriver alors que votre projet immobilier avance. Il manque un relevé bancaire, un bulletin de salaire ou une preuve de l’origine de votre apport. La banque ne peut pas encore finaliser son analyse et la date prévue pour votre acquisition approche.
Un dossier de crédit immobilier incomplet ne signifie pas nécessairement que votre financement sera refusé. En revanche, une réponse tardive, une pièce illisible ou une information contradictoire peut prolonger son instruction.
Pour régulariser efficacement la situation, commencez par obtenir la liste précise des éléments attendus. Vérifiez ensuite leur validité, leur lisibilité et leur cohérence avec les documents déjà transmis. Regroupez les justificatifs dans un envoi identifiable, puis demandez confirmation de leur bonne réception et du calendrier de reprise de l’étude.
Le point déterminant reste votre échéance immobilière : si une condition suspensive de financement figure dans votre avant-contrat, il faut suivre simultanément le traitement bancaire et les dates contractuelles.
Régulariser un dossier de prêt immobilier : l’essentiel
- Identifiez précisément les documents manquants, périmés ou non exploitables avant de procéder à un nouvel envoi.
- Transmettez des justificatifs lisibles, actualisés et cohérents, en signalant toute évolution réelle de votre situation.
- Obtenez un accusé de réception, demandez une échéance de traitement et surveillez les délais prévus dans votre avant-contrat immobilier.
- Pourquoi une demande de prêt mal cadrée provoque-t-elle des demandes de pièces supplémentaires ?
- Quels documents réunir pour présenter un dossier de crédit complet dès le premier dépôt ?
- Comment améliorer la cohérence de son dossier avant une demande de financement ?
- Pourquoi un document manquant peut-il bloquer l’étude complète de votre demande de prêt ?
- Comment compléter un dossier bancaire sans créer de nouvelles demandes de justificatifs ?
- Pièce absente ou justificatif périmé : que faut-il remplacer en priorité ?
- Quelles erreurs éviter lorsque vous complétez un dossier déjà étudié par la banque ?
- Quand recontacter la banque après avoir complété un dossier de crédit incomplet ?
Pourquoi une demande de prêt mal cadrée provoque-t-elle des demandes de pièces supplémentaires ?
Une demande de prêt immobilier mal définie oblige la banque à examiner des informations qui peuvent évoluer pendant l’instruction. Si le montant emprunté, l’apport personnel, la durée de remboursement ou les charges ne sont pas clairement établis, le conseiller peut solliciter de nouveaux justificatifs pour vérifier la faisabilité du financement.
Chaque document transmis sert à apprécier un aspect de votre situation financière. Les bulletins de salaire renseignent sur vos revenus professionnels, les relevés bancaires sur les mouvements de vos comptes, les justificatifs d’épargne sur les fonds disponibles et les tableaux d’amortissement sur vos engagements de remboursement.
La banque rapproche ces informations pour déterminer si le crédit demandé correspond à votre capacité financière.
La fiche de la DGCCRF sur les documents du crédit immobilier rappelle que le prêteur doit préciser les informations nécessaires à l’évaluation de la solvabilité ainsi que les délais pour les communiquer. Les informations demandées doivent être nécessaires, suffisantes et proportionnées à cette évaluation.
Deux situations peuvent expliquer une demande complémentaire :
- Une pièce réellement absente : le document n’a jamais été fourni ou n’a pas été enregistré dans le dossier.
- Une pièce inexploitable : le document est illisible, incomplet, trop ancien selon les exigences de l’établissement ou contradictoire avec une autre information.
Une demande peut également être formulée lorsqu’un changement de scénario modifie les caractéristiques du financement.
Par exemple, dans une situation hypothétique, un emprunteur présente initialement un apport de 30 000 €, puis envisage de n’en mobiliser que 20 000 €. La banque doit alors tenir compte d’un montant emprunté potentiellement plus élevé et peut demander une actualisation des informations nécessaires à son analyse.
Pour limiter ces ajustements, préparez une présentation stable de votre projet comprenant le prix d’acquisition, les frais, l’apport mobilisable, le financement sollicité et les crédits existants.
Une demande de pièces complémentaires ne constitue pas, à elle seule, un avis défavorable. Elle indique surtout que des éléments restent à vérifier.
Un projet correctement cadré facilite la constitution du dossier, mais ne dispense pas la banque de demander des justificatifs supplémentaires lorsque la situation l’exige.
Quels documents réunir pour présenter un dossier de crédit complet dès le premier dépôt ?
Pour présenter un dossier de crédit immobilier complet, regroupez vos justificatifs en quatre catégories : identité et situation familiale, revenus et fiscalité, patrimoine et charges, puis caractéristiques du projet immobilier. La liste exacte varie selon votre profil et l’établissement prêteur. Demandez-la par écrit avant le dépôt afin d’éviter les oublis.
Une organisation par catégories permet de repérer rapidement les documents disponibles et ceux qu’il reste à obtenir.
| Catégorie | Documents couramment demandés | Vérification utile |
|---|---|---|
| Identité et situation familiale | Pièce d’identité, justificatif de domicile, documents relatifs à la situation familiale selon le profil | Identité concordante, document lisible et valide |
| Revenus et fiscalité | Bulletins de salaire, justificatifs d’activité, avis d’imposition | Période couverte et cohérence des revenus |
| Patrimoine et charges | Relevés bancaires, justificatifs d’épargne, tableaux d’amortissement des crédits existants | Soldes, charges et disponibilité de l’apport |
| Projet immobilier | Compromis ou promesse de vente, informations sur le bien, budget et éventuels devis de travaux | Montant, financement envisagé et échéances contractuelles |
Les banques demandent fréquemment plusieurs bulletins de salaire et relevés bancaires récents. Une période de trois mois est courante, mais ce n’est pas une exigence universelle. Le document fiscal demandé dépend également de la période et des procédures de l’établissement.
La fraîcheur des justificatifs doit être vérifiée avant leur transmission. Un relevé datant de plusieurs mois peut nécessiter une mise à jour si la banque souhaite apprécier votre situation actuelle.
Certains profils doivent anticiper des documents supplémentaires :
- Travailleurs indépendants : déclarations professionnelles, bilans ou liasses fiscales selon l’activité.
- Salariés en CDD ou intérimaires : historique professionnel, contrats et justificatifs de revenus.
- Emprunteurs bénéficiant d’une donation : documents établissant l’origine et la disponibilité des fonds.
- Détenteurs d’épargne à mobiliser : justificatifs du placement et, si nécessaire, conditions de déblocage.
Pour un projet situé en France, les justificatifs fiscaux peuvent être récupérés depuis l’espace personnel des impôts. Lorsque l’avis définitif n’est pas encore disponible, l’avis de situation déclarative à l’impôt sur le revenu (ASDIR) peut parfois être utilisé.
La notice officielle des impôts sur l’ASDIR précise son utilisation possible pour certaines demandes de prêt bancaire. Son acceptation dans votre dossier reste à confirmer auprès de l’établissement concerné.
Enfin, vérifiez que les pièces sont complètes : toutes les pages d’un relevé, les éventuelles annexes et les signatures nécessaires doivent être présentes.
Un dossier bien classé facilite les échanges avec la banque. Sa fiabilité dépend cependant autant de la concordance des informations que de la présence des documents.
Comment améliorer la cohérence de son dossier avant une demande de financement ?
Un dossier de financement cohérent présente des informations concordantes sur vos revenus, vos charges, votre épargne et votre projet immobilier. Avant de déposer votre demande, comparez les montants figurant sur les justificatifs, identifiez les mouvements bancaires inhabituels et préparez les explications nécessaires pour les écarts légitimes.
La banque n’examine pas chaque pièce isolément. Elle peut rapprocher les revenus déclarés avec les bulletins de salaire, les mouvements des comptes, les informations fiscales et les crédits existants.
Un salaire variable, une prime exceptionnelle ou une période d’activité discontinue ne constituent pas nécessairement des obstacles. En revanche, ces situations doivent être correctement documentées.
Pour réaliser un auto-audit, commencez par examiner les relevés bancaires sur la période demandée. Identifiez les revenus récurrents, remboursements de crédits, loyers, pensions ou autres engagements réguliers.
Vérifiez ensuite la composition de votre apport. Le montant annoncé doit correspondre à des fonds effectivement disponibles ou mobilisables dans les conditions prévues.
Un virement important provenant d’un proche peut nécessiter une explication sur l’origine des fonds. Une attestation de donation ou un justificatif approprié peut être demandé selon le contexte.
Les variations de situation doivent être expliquées, jamais masquées. Un nouvel emploi, un changement de rémunération ou la clôture d’un crédit peut modifier l’appréciation de votre capacité de remboursement.
Avant de déposer votre demande, il est également utile d’examiner votre niveau d’endettement prévisionnel. En France, les règles prudentielles du crédit immobilier doivent être prises en compte, mais un ratio isolé ne suffit pas à garantir l’acceptation d’un dossier.
Les découverts et incidents bancaires méritent une attention particulière. Leur régularisation peut améliorer la lisibilité de votre situation, sans effacer automatiquement les incidents passés.
En cas de doute sur une éventuelle inscription au FICP, renseignez-vous auprès de la Banque de France. L’absence d’inscription ne constitue toutefois pas une garantie d’obtention du prêt.
Ne cherchez pas à rendre vos relevés artificiellement plus favorables en déplaçant des fonds sans justification. L’objectif est de présenter fidèlement votre situation financière.
Une situation financière complexe peut être finançable si elle est correctement expliquée et compatible avec les critères du prêteur.
Pourquoi un document manquant peut-il bloquer l’étude complète de votre demande de prêt ?
Un document manquant peut empêcher la banque de finaliser l’évaluation de votre solvabilité ou de vérifier une information nécessaire à sa décision. Toutes les pièces n’ont cependant pas le même caractère bloquant. Le risque principal est que l’instruction prolongée retarde l’émission de l’offre de prêt et rapproche dangereusement les échéances de votre acquisition.
En France, la banque doit apprécier votre solvabilité avant de vous proposer un crédit immobilier. Cette évaluation repose notamment sur vos ressources, vos charges et votre situation patrimoniale.
Les informations du ministère de l’Économie sur le crédit immobilier expliquent cette obligation et le délai légal de réflexion applicable après réception de l’offre.
Une pièce absente peut avoir plusieurs conséquences :
- Empêcher une vérification indispensable de l’identité ou de la situation financière.
- Retarder la validation d’un apport dont l’origine ou la disponibilité reste à établir.
- Nécessiter une actualisation des calculs lorsque les revenus ou charges ont évolué.
- Reporter la décision ou l’émission de l’offre lorsque la banque considère le dossier insuffisamment documenté.
Il faut distinguer les documents indispensables à une vérification réglementaire ou contractuelle des pièces complémentaires demandées pour approfondir l’analyse du risque.
Cette distinction relève notamment de la réglementation, de la situation de l’emprunteur et des procédures internes de la banque. Il n’existe pas de classement universel de toutes les pièces bancaires.
Le calendrier immobilier ajoute une contrainte importante. En France, après réception d’une offre de crédit immobilier, l’emprunteur doit respecter un délai minimal de réflexion de dix jours. L’acceptation ne peut donc pas intervenir immédiatement.
Ce délai ne doit pas être confondu avec le temps nécessaire à l’instruction bancaire, qui n’est pas fixé de manière générale par cette règle.
Par ailleurs, les justificatifs peuvent nécessiter une actualisation lorsqu’un dossier reste longtemps en cours d’étude. Une banque peut demander de nouveaux relevés ou éléments de revenus pour disposer d’informations récentes.
La priorité consiste à obtenir du chargé de dossier une confirmation précise de ce qui empêche encore la poursuite ou la finalisation de l’étude.
Comment compléter un dossier bancaire sans créer de nouvelles demandes de justificatifs ?
Pour compléter un dossier bancaire sans multiplier les échanges, répondez à chaque demande de manière précise, transmettez des documents lisibles dans le format attendu et regroupez les éléments sollicités lorsque cela est possible. Accompagnez votre envoi d’un récapitulatif et demandez une confirmation explicite de la complétude du dossier.
La première étape consiste à reformuler les demandes reçues. Une mention comme « justificatif d’apport manquant » peut recouvrir plusieurs attentes : preuve du solde, disponibilité des fonds ou explication de leur origine.
Avant de produire un nouveau document, vérifiez exactement ce que la banque souhaite recevoir.
Si plusieurs pièces sont demandées, préparez idéalement un envoi unique, lorsque le canal et les contraintes de délai le permettent. Cette méthode constitue une bonne pratique d’organisation, sans garantir à elle seule une réduction du temps de traitement.
Pour chaque fichier, contrôlez le nom, la lisibilité, l’intégralité des pages et la concordance avec les informations déjà fournies.
Les documents supplémentaires non sollicités ne sont pas toujours utiles. Ils peuvent compliquer le traitement lorsqu’ils ne répondent à aucune question identifiée. En revanche, aucune information pertinente pour l’évaluation du crédit ne doit être volontairement dissimulée.
Si votre situation a changé depuis le dépôt initial, indiquez-le clairement. Une explication factuelle accompagnée des justificatifs appropriés vaut mieux qu’une information contradictoire laissée sans commentaire.
Privilégiez le canal de dépôt indiqué par l’établissement : espace sécurisé, plateforme documentaire ou transmission directe au conseiller selon les modalités autorisées. Les justificatifs bancaires comportent des données personnelles sensibles et ne doivent pas être envoyés par des moyens non sécurisés.
Un message d’accompagnement peut simplement préciser :
« Bonjour, à la suite de votre demande, vous trouverez les justificatifs complémentaires relatifs à mes revenus, à mon apport et à mon projet immobilier. Pourriez-vous me confirmer leur bonne réception et m’indiquer si d’autres éléments sont nécessaires à la poursuite de l’instruction ? »
Checklist pour régulariser votre dossier en cinq actions
- Recopiez chaque pièce demandée dans un tableau de suivi. Livrable : une liste indiquant le document, son statut et sa date de disponibilité.
- Récupérez les versions actualisées auprès des organismes concernés. Livrable : un fichier exploitable pour chaque justificatif.
- Comparez les informations avec le dossier initial. Livrable : une vérification des montants, dates, identités et éventuels écarts.
- Regroupez les justificatifs et rédigez un récapitulatif. Livrable : un envoi clairement identifié avec sa liste de pièces jointes.
- Demandez confirmation de la réception et de la complétude. Livrable : une réponse écrite ou un statut actualisé dans l’espace bancaire.
Conservez également la date de transmission et, lorsque le service utilisé le permet, sa preuve de dépôt.
Une fois les documents transmis, la prochaine étape consiste à vérifier leur acceptation, car la réception d’un fichier ne signifie pas nécessairement sa validation.
Pièce absente ou justificatif périmé : que faut-il remplacer en priorité ?
Remplacez d’abord les documents dont l’absence empêche la banque de poursuivre une vérification essentielle, puis ceux qui conditionnent directement l’analyse de vos revenus, de votre apport ou de votre projet immobilier. Les pièces simplement destinées à préciser un point secondaire peuvent être traitées ensuite, à condition de respecter les délais communiqués par l’établissement.
Il n’existe pas de durée de validité identique pour tous les documents bancaires. Un justificatif peut être juridiquement valable, mais considéré comme insuffisamment récent pour l’analyse du prêteur.
La bonne démarche consiste donc à interroger votre chargé de dossier sur les pièces réellement bloquantes.
| Priorité | Type de document | Action recommandée |
|---|---|---|
| Immédiate | Pièce nécessaire à une vérification réglementaire ou indispensable à la poursuite de l’étude | Faire préciser l’exigence exacte et obtenir le document ou une alternative validée |
| Élevée | Revenus, charges, apport, situation professionnelle, caractéristiques essentielles du projet | Transmettre un justificatif récent et cohérent avec le dossier |
| Selon demande | Pièce d’explication ou document complémentaire de précision | Respecter l’échéance annoncée et vérifier si son absence bloque effectivement l’instruction |
Pour récupérer rapidement les documents courants, commencez par les espaces numériques des organismes émetteurs. Les avis fiscaux sont généralement accessibles depuis votre espace personnel sur le site des impôts. Les bulletins de salaire peuvent être disponibles dans un coffre-fort numérique ou auprès de votre employeur.
Les relevés bancaires sont souvent téléchargeables depuis l’espace client, sous réserve de la période disponible et du statut du compte.
Pour les pièces anciennes ou difficiles à retrouver, la situation demande davantage d’anticipation. Un ancien employeur, un compte bancaire fermé, une succession ou une administration étrangère peut nécessiter des démarches spécifiques.
Si le document exact ne peut pas être obtenu, demandez quelle preuve de remplacement la banque accepterait. Une attestation sur l’honneur, un document administratif équivalent ou un justificatif indirect ne sont pas automatiquement recevables.
La banque doit confirmer leur pertinence au regard de la vérification attendue.
Pensez également aux conséquences d’une actualisation. Un nouveau bulletin de salaire peut montrer une évolution de rémunération. Un relevé récent peut faire apparaître un remboursement de crédit ou un changement important de solde.
Lorsque ces évolutions sont réelles, accompagnez le document d’une explication claire et des preuves correspondantes.
La priorité effective doit toujours être confirmée avec le prêteur : le document le plus difficile à retrouver n’est pas nécessairement celui qui empêche la décision.
Quelles erreurs éviter lorsque vous complétez un dossier déjà étudié par la banque ?
Lorsque votre dossier a déjà été étudié, évitez de modifier inutilement ses paramètres financiers, de fournir des justificatifs contradictoires ou de transmettre des informations incomplètes. Corrigez les erreurs identifiées de manière transparente, conservez une trace des échanges et ne laissez pas plusieurs semaines s’écouler sans suivre l’avancement de votre demande.
Une modification importante du projet peut obliger le prêteur à réexaminer certains éléments déjà analysés.
C’est notamment le cas lorsque vous changez le montant de votre apport, augmentez le crédit demandé ou modifiez la durée de remboursement. Il ne faut pas pour autant renoncer à signaler un changement réel : la banque doit disposer d’informations exactes pour prendre sa décision.
D’autres erreurs sont essentiellement documentaires :
- Transmettre une version partielle d’un document qui devait être fourni intégralement.
- Utiliser une ancienne adresse sur un justificatif sans expliquer un déménagement récent.
- Présenter des revenus différents selon les pièces sans préciser l’existence de primes ou de variables.
- Annoncer un apport disponible alors qu’une partie des fonds nécessite encore une opération de déblocage.
- Envoyer plusieurs versions contradictoires d’un document sans identifier clairement la version à retenir.
La correction d’une erreur doit être explicite. Si un montant avait été mal indiqué lors du dépôt initial, précisez la donnée correcte, le document justificatif et, si nécessaire, son incidence sur le plan de financement.
Une contradiction découverte tardivement peut susciter des vérifications supplémentaires. En fonction de sa nature et de son importance, elle peut également peser sur la décision de crédit.
Le même principe vaut pour les changements professionnels. Une nouvelle embauche, une période d’essai ou une modification de contrat doit être présentée honnêtement, même si elle intervient pendant l’étude.
Enfin, évitez deux extrêmes dans vos échanges avec la banque : multiplier les appels sans information nouvelle ou, à l’inverse, attendre sans vérifier que les pièces ont bien été intégrées.
Un suivi écrit, orienté vers une question précise, est généralement plus utile qu’une succession de relances identiques.
Lorsque le dossier est corrigé, sa progression dépend aussi de la qualité du suivi et du respect des échéances liées à votre achat.
À retenir avant de relancer votre banque
- Une transmission confirmée ne vaut pas validation : demandez explicitement si les pièces sont recevables et si le dossier est désormais complet.
- Fixez votre prochaine prise de contact selon le délai indiqué par le chargé de dossier, plutôt que selon un calendrier arbitraire.
- Si la date prévue dans l’avant-contrat approche, informez rapidement votre notaire afin d’examiner les démarches nécessaires.
Quand recontacter la banque après avoir complété un dossier de crédit incomplet ?
Recontactez votre banque dès la transmission des justificatifs pour en confirmer la réception, puis à l’échéance de traitement annoncée pour connaître l’avancement de l’instruction. Si aucune date n’a été communiquée, demandez un point d’étape. Une relance anticipée devient nécessaire lorsque l’échéance prévue pour votre financement immobilier approche.
Il faut distinguer deux objectifs.
Le premier contact sert à vérifier que votre envoi est arrivé au bon interlocuteur, que les fichiers sont exploitables et que la demande documentaire est satisfaite.
Le deuxième doit permettre de connaître l’état réel de l’instruction : dossier toujours en vérification, analyse reprise, informations complémentaires encore nécessaires ou décision en cours.
Plutôt que de demander simplement « où en est mon dossier ? », formulez une question précise :
« Les justificatifs transmis ont-ils été validés et pouvez-vous m’indiquer la prochaine étape ainsi que le délai prévisionnel de traitement ? »
Il n’existe pas de délai bancaire universel garantissant la validation des pièces complémentaires. Le rythme de relance doit donc tenir compte du délai convenu, de l’urgence du projet et des indications fournies par l’établissement.
Une relance devient particulièrement importante lorsque le dossier reste indiqué comme incomplet malgré votre envoi, que le délai annoncé est dépassé sans explication ou qu’une échéance contractuelle se rapproche.
En France, la condition suspensive d’obtention du prêt protège l’acquéreur dans les conditions prévues par la loi et par l’avant-contrat. La fiche Service Public sur la condition suspensive de prêt précise notamment que le délai prévu pour obtenir le financement ne peut pas être inférieur à un mois et qu’une durée de 45 à 60 jours est généralement envisagée.
Ces durées ne constituent pas une garantie de réponse bancaire. Elles doivent surtout inciter à vérifier la date exacte figurant dans votre promesse ou compromis de vente.
Si cette échéance approche, prévenez votre notaire sans attendre. Selon les circonstances, une prorogation de la condition suspensive peut être envisagée avec les parties concernées, mais elle ne doit jamais être présumée acquise.
Lorsque les relances restent sans réponse, formalisez votre demande par écrit et contactez, si nécessaire, le responsable du service ou le directeur d’agence.
Une réclamation auprès de l’établissement, puis éventuellement une saisine du médiateur compétent selon les conditions applicables, peuvent être envisagées en cas de différend. Le médiateur ne constitue toutefois pas une procédure d’urgence permettant d’imposer l’octroi d’un crédit ou d’obtenir une offre avant une date déterminée.
Si le calendrier devient incompatible avec le traitement annoncé, un échange avec un courtier ou un autre établissement peut être pertinent, sans garantie qu’une nouvelle instruction sera plus rapide.
Dès maintenant, vérifiez la date limite inscrite dans votre avant-contrat, envoyez un message demandant confirmation de la complétude de votre dossier et sollicitez une échéance de traitement. Si votre achat risque d’être retardé, associez rapidement votre notaire au suivi du calendrier.
La banque peut-elle refuser un crédit immobilier parce qu’un document manque ?
La banque peut ne pas être en mesure de finaliser son analyse si une information indispensable manque. Elle peut demander des justificatifs complémentaires et décider de ne pas accorder le prêt si les conditions d’octroi ne sont pas satisfaites. Une demande documentaire ne signifie toutefois pas automatiquement qu’un refus sera prononcé.
Faut-il recommencer toute la demande de prêt lorsqu’un justificatif est périmé ?
Pas nécessairement. Lorsqu’un document est simplement devenu trop ancien selon les critères de la banque, son remplacement peut suffire. En revanche, si sa mise à jour révèle une évolution importante des revenus, des charges ou de la situation professionnelle, le prêteur peut devoir réexaminer certains aspects du financement.
Peut-on transmettre un justificatif bancaire sous forme de photographie ?
Cela dépend des modalités acceptées par l’établissement. Une photographie peut être refusée si elle est floue, tronquée ou ne permet pas de contrôler l’intégralité du document. Un PDF officiel téléchargé depuis l’organisme émetteur est souvent préférable lorsque celui-ci est disponible. Respectez toujours le format et le canal de transmission demandés.
Que faire si la banque demande plusieurs fois le même document ?
Vérifiez d’abord que la première transmission a été reçue et que le document était exploitable. Demandez ensuite si une nouvelle version est nécessaire ou si la précédente n’a pas été intégrée au dossier. En cas de nouvelle transmission, rappelez la date du premier envoi et conservez la preuve de dépôt.
Que faire si le financement n’est toujours pas obtenu à l’approche de la date du compromis ?
Contactez rapidement votre notaire pour examiner les stipulations de la condition suspensive, les démarches déjà réalisées et les possibilités éventuelles de prorogation. Informez également la banque de l’échéance précise et demandez un état écrit du dossier. Ne supposez pas que la date contractuelle sera automatiquement prolongée ni que la condition suspensive vous protège indépendamment des démarches prévues.