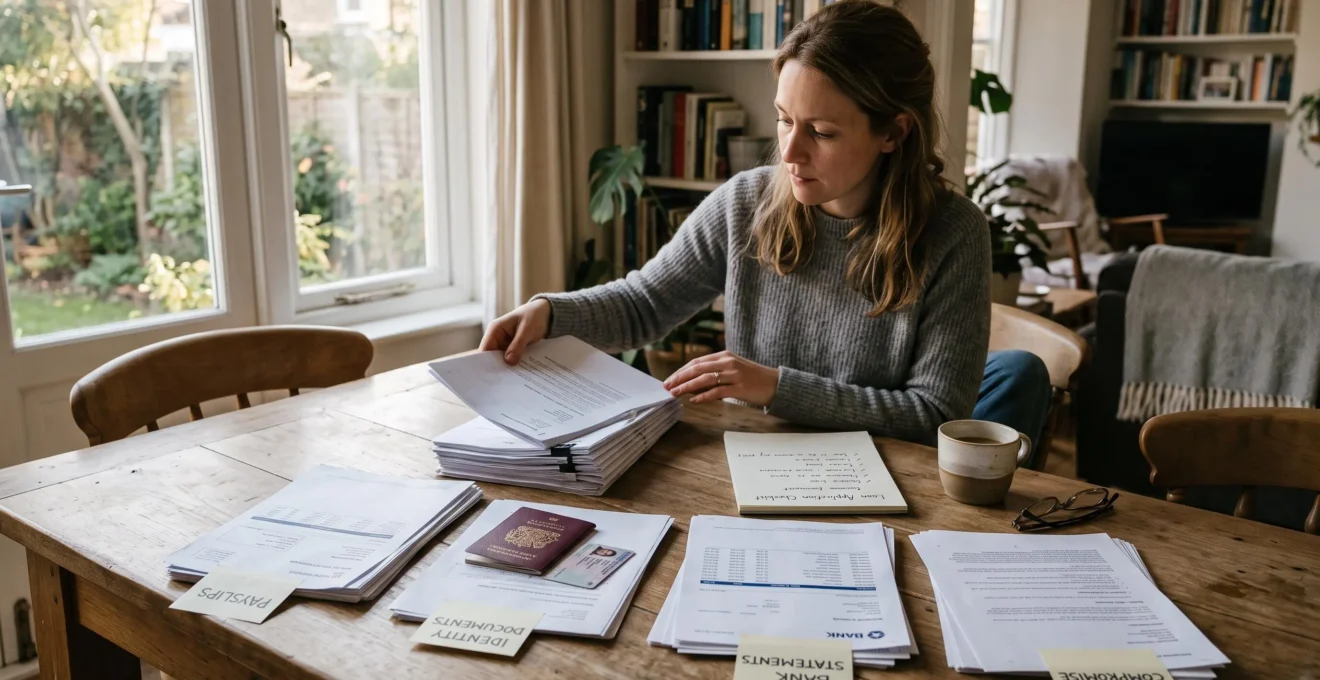
Un dossier de crédit complet dès le premier dépôt doit permettre à l’organisme prêteur de vérifier votre identité, vos revenus, vos charges, votre épargne et les caractéristiques du projet à financer. Réunir les documents demandés constitue une première étape. Encore faut-il que les informations soient cohérentes, récentes, lisibles et suffisamment détaillées pour être contrôlées.
Une demande de financement peut être retardée par un relevé bancaire incomplet, une différence inexpliquée entre deux justificatifs de revenus ou un apport personnel dont l’origine n’est pas documentée. Ces difficultés ne traduisent pas nécessairement une solvabilité insuffisante, mais elles peuvent obliger le conseiller à solliciter des précisions avant de poursuivre l’instruction.
La préparation repose donc sur trois exigences complémentaires : sélectionner les bonnes pièces, organiser leur présentation et vérifier les informations qu’elles contiennent. Les documents attendus varient selon le pays, l’établissement, le type de crédit et la situation professionnelle de l’emprunteur. Les exemples réglementaires français et les pratiques canadiennes présentés ici doivent être appréciés dans leurs périmètres respectifs.
L’essentiel pour déposer un dossier de crédit exploitable
- Réunissez les justificatifs d’identité, de revenus, de charges, d’épargne et de projet figurant sur la liste personnalisée du prêteur.
- Classez les documents par catégorie, contrôlez les dates et rapprochez les montants déclarés des justificatifs correspondants.
- Conservez une copie datée du dossier transmis et préparez les pièces susceptibles d’être actualisées pendant l’étude.
- Pourquoi un dossier complet peut-il accélérer la décision d’un organisme prêteur ?
- Comment organiser ses pièces bancaires pour rendre le dossier plus lisible ?
- Documents obligatoires ou complémentaires : lesquels ajouter pour renforcer votre dossier ?
- Quelles incohérences documentaires peuvent ralentir un dossier pourtant complet ?
- Quand remplacer vos justificatifs si l’étude du prêt dure plusieurs semaines ?
- Comment préparer une demande de crédit immobilier qui facilite l’analyse de la banque ?
- Comment constituer une demande de crédit claire dès le premier rendez-vous ?
- Comment organiser ses justificatifs pour déposer un dossier de prêt sans oubli ?
Pourquoi un dossier complet peut-il accélérer la décision d’un organisme prêteur ?
Un dossier complet peut faciliter la décision d’un organisme prêteur parce qu’il limite les échanges nécessaires à la collecte et à la vérification des informations. Lorsque les justificatifs sont présents, lisibles et cohérents, l’établissement dispose plus rapidement des éléments nécessaires à son analyse. Cette préparation ne garantit toutefois ni un délai précis ni l’acceptation du crédit.
L’étude d’une demande repose sur plusieurs vérifications : identification du demandeur, appréciation de ses ressources, examen des charges, contrôle de l’endettement et, pour un financement immobilier, analyse du projet. Un document absent peut empêcher de finaliser l’une de ces vérifications, même lorsque les autres éléments sont satisfaisants.
Le conseiller doit alors demander la pièce manquante, attendre sa transmission et éventuellement la faire contrôler. Selon l’organisation de l’établissement et la nature du document, ces échanges peuvent décaler la poursuite de l’instruction. Il serait néanmoins excessif d’affirmer que chaque pièce manquante entraîne systématiquement plusieurs jours ou semaines de retard.
Il faut distinguer deux niveaux de préparation :
- Le dossier administrativement complet contient les pièces demandées selon la liste communiquée par l’établissement.
- Le dossier effectivement analysable présente des informations suffisamment fiables, actuelles et concordantes pour permettre leur vérification.
Cette distinction est pratique et non une classification réglementaire. Un dossier peut contenir toutes les pièces attendues tout en nécessitant des explications sur un changement de revenus, une opération bancaire inhabituelle ou une différence de situation familiale.
En France, les dispositions légales françaises relatives à l’évaluation de solvabilité prévoient une appréciation rigoureuse de la capacité de remboursement, reposant notamment sur des informations nécessaires, suffisantes et vérifiables.
La qualité de présentation contribue aussi à rendre les échanges plus efficaces. Elle ne constitue cependant pas une preuve de bonne gestion financière : une demande de complément peut simplement résulter d’une procédure de vérification normale.
Le bénéfice attendu est donc essentiellement opérationnel. Le prêteur peut consacrer davantage de temps à l’analyse du financement et moins à rechercher les informations nécessaires. Même parfaitement organisé, le dossier reste soumis à l’examen des revenus, des charges, des engagements et des critères de risque de l’établissement.
Pour tirer pleinement parti de cette préparation, il faut ensuite présenter les justificatifs dans un ordre permettant leur consultation sans recherche inutile.
Comment organiser ses pièces bancaires pour rendre le dossier plus lisible ?
Pour rendre un dossier bancaire lisible, classez les justificatifs par catégories, utilisez un ordre identique pour les documents papier et numériques, puis ajoutez un sommaire. Les relevés doivent suivre une chronologie continue sur la période demandée. Une synthèse du financement permet également au conseiller de repérer rapidement les informations essentielles avant les contrôles détaillés.
Une organisation en cinq blocs constitue une méthode pratique :
- Identité et situation personnelle : pièce d’identité, domicile et documents familiaux demandés.
- Revenus et activité : justificatifs de rémunération, d’activité indépendante, de pensions ou de revenus complémentaires.
- Charges et engagements : justificatifs des crédits en cours et autres dépenses récurrentes pertinentes.
- Épargne et apport : relevés des comptes d’épargne, justificatifs de disponibilité et documents expliquant l’origine des fonds.
- Projet financé : compromis de vente, descriptif du bien, devis de travaux ou autres pièces correspondant au financement envisagé.
Pour chaque bloc, numérotez les documents et reportez leur intitulé dans un sommaire. Ainsi, une référence telle que « 03-02 – Crédit automobile » renvoie immédiatement à la bonne catégorie et à la bonne pièce.
Les relevés bancaires exigent une attention particulière. Classez-les par compte et par date, dans l’ordre du plus ancien au plus récent ou selon la préférence du prêteur. Vérifiez la continuité des périodes, la présence de toutes les pages et l’identification du titulaire. Un mois absent ou une page tronquée peut rendre certaines opérations impossibles à contrôler.
Ajoutez ensuite une note de synthèse d’une page comportant l’objet du crédit, son montant, la durée envisagée, l’apport personnel, les principales sources de revenus et les charges financières récurrentes. Cette note ne remplace aucun justificatif : elle sert de point d’entrée pour lire le dossier.
Dans un dossier numérique, utilisez des noms de fichiers descriptifs, par exemple « Revenus_Bulletin_2026-09.pdf » ou « Banque_Releve_2026-08.pdf ». Préservez les documents complets, sans retouche de leur contenu. Pour les échanges électroniques, privilégiez le portail sécurisé désigné par l’établissement plutôt qu’un canal non prévu pour des données financières sensibles.
Le classement devient réellement efficace lorsque chaque catégorie contient les documents adaptés au profil de l’emprunteur, sans accumulation de pièces inutiles.
Documents obligatoires ou complémentaires : lesquels ajouter pour renforcer votre dossier ?
Les documents à fournir dépendent du crédit demandé, du pays et de la situation de l’emprunteur. Le socle habituel couvre l’identité, les ressources, les engagements financiers et le projet. Les pièces complémentaires doivent être sélectionnées selon leur utilité : expliquer des revenus variables, justifier l’apport ou documenter un financement particulier, plutôt qu’accumuler tous les documents disponibles.
Il n’existe pas de liste universelle de justificatifs applicable à tous les organismes prêteurs des pays francophones. Il faut distinguer les informations nécessaires à l’étude, les pièces effectivement demandées par l’établissement et les documents utiles pour clarifier une situation particulière.
Le tableau suivant présente des catégories de préparation, et non une liste réglementaire exhaustive.
| Catégorie | Documents couramment demandés | Compléments utiles selon la situation |
|---|---|---|
| Identité et situation familiale | Pièce d’identité et justificatif de domicile | Document relatif au mariage, à la séparation ou au changement de nom, si pertinent |
| Revenus salariés | Bulletins de salaire, justificatifs d’emploi et documents fiscaux selon la demande | Justificatifs de primes, rémunérations variables et revenus secondaires |
| Revenus indépendants | Déclarations fiscales, documents comptables ou attestations professionnelles demandés | Bilans, attestations fiscales et précisions sur la régularité de l’activité |
| Charges et endettement | Relevés de comptes et justificatifs des prêts en cours | Échéanciers et explications des engagements particuliers |
| Épargne et apport | Justificatifs d’épargne ou de disponibilité des fonds | Attestation de donation, déblocage d’épargne ou pièce retraçant l’origine des fonds |
| Projet immobilier | Compromis signé ou autres documents décrivant l’opération, selon son avancement | Devis de travaux, justificatifs d’aides ou de prêts aidés prévus au financement |
Le statut professionnel influence particulièrement la sélection. Un salarié bénéficiant de primes régulières peut devoir expliquer leur périodicité. Un indépendant doit parfois documenter plusieurs exercices afin de permettre l’appréciation de revenus moins réguliers.
Au Canada, les informations de l’Agence de la consommation en matière financière du Canada sur la préapprobation hypothécaire mentionnent notamment les preuves d’identité et d’emploi, les actifs, les dettes et les fonds destinés à la mise de fonds. Les travailleurs autonomes peuvent avoir à produire des avis de cotisation des deux dernières années. Ces exemples relèvent du contexte canadien et ne créent pas d’obligation dans les autres pays.
En France, le Code de la consommation encadre l’évaluation de la solvabilité, sans établir une liste exhaustive unique de pièces à remettre par chaque emprunteur. Certaines informations précontractuelles, dont la fiche d’information standardisée européenne lorsqu’elle est applicable, relèvent de documents remis ou fournis par le professionnel : l’emprunteur n’a pas à les fabriquer lui-même.
Le bon complément est celui qui répond à une question prévisible. Une attestation expliquant des revenus locatifs ou l’origine d’une donation peut être pertinente ; des relevés supplémentaires sans utilité identifiée peuvent simplement compliquer la lecture. Les informations sensibles ne doivent être communiquées que dans la mesure nécessaire à l’instruction et par un canal approprié.
Après avoir réuni les pièces pertinentes, leur concordance devient le principal point de vigilance : même un document correctement classé peut susciter une demande d’explication si ses informations ne correspondent pas au reste du dossier.
Quelles incohérences documentaires peuvent ralentir un dossier pourtant complet ?
Un dossier peut être matériellement complet et néanmoins nécessiter des vérifications supplémentaires lorsque ses pièces se contredisent. Les différences de revenus, les changements d’adresse non expliqués, les écarts de situation familiale ou les mouvements d’épargne sans origine identifiable peuvent conduire le prêteur à demander des précisions. Une vérification croisée avant dépôt permet d’anticiper ces échanges.
Les incohérences les plus courantes concernent les montants de revenus. Un salaire net versé sur un compte, un revenu imposable et une rémunération brute ne représentent pas nécessairement la même grandeur. Une différence n’est donc pas automatiquement une anomalie, mais elle doit pouvoir être expliquée.
Il convient notamment de contrôler :
- Les revenus inscrits dans la demande par rapport aux bulletins, documents fiscaux et versements visibles sur les comptes.
- Les adresses figurant sur les justificatifs de domicile, documents d’identité et formulaires.
- Le nom utilisé et la situation familiale déclarée lorsque plusieurs documents ont été établis à des périodes différentes.
- Les mensualités de crédit indiquées dans le budget et celles figurant dans les échéanciers.
- La disponibilité et l’origine de l’apport personnel annoncé.
Une situation professionnelle récente mérite également une explication. Par exemple, une augmentation salariale, un changement d’employeur ou le versement d’une prime exceptionnelle peuvent créer des écarts entre plusieurs périodes documentaires sans qu’aucune information soit fausse.
Pour effectuer un contrôle croisé, établissez un tableau personnel à trois colonnes : information déclarée, document justificatif et explication éventuelle. Comparez les montants en précisant la période et leur nature. Une note courte peut ensuite expliquer les différences structurelles, accompagnée des justificatifs nécessaires.
Les comptes joints nécessitent une attention spécifique : il faut identifier correctement les titulaires, les revenus de chacun et les engagements communs. Un découvert récent doit également être présenté sans dissimulation si les éléments demandés conduisent à l’examiner.
Pour l’apport, les mouvements importants ou récents peuvent nécessiter une traçabilité des fonds. Une donation, une vente d’actif ou un déblocage d’épargne salariale peuvent être documentés par les pièces correspondant réellement à l’opération.
En France, les articles du Code de la consommation sur l’évaluation de la solvabilité prévoient que l’emprunteur communique les éléments exacts et complets nécessaires et que le prêteur puisse demander des précisions. Cette possibilité de vérification ne signifie pas que chaque incohérence impose un délai identique.
Ne modifiez jamais une pièce pour la faire correspondre artificiellement aux autres. Lorsqu’une information a évolué, une explication datée et, si nécessaire, un document actualisé permettent de présenter la situation réelle.
Cette vérification doit être renouvelée lorsque l’instruction se prolonge, car un dossier cohérent au dépôt peut devenir partiellement obsolète après plusieurs semaines.
Quand remplacer vos justificatifs si l’étude du prêt dure plusieurs semaines ?
Remplacez les justificatifs lorsque le prêteur le demande, lorsqu’ils ne reflètent plus votre situation ou lorsqu’ils dépassent la période de fraîcheur acceptée par l’établissement. Les documents de revenus et les relevés bancaires doivent être surveillés en priorité. Il n’existe pas de durée universelle de validité applicable à toutes les pièces et à tous les pays francophones.
Certains établissements demandent des documents couvrant une période récente, par exemple les trois derniers mois pour certaines catégories de justificatifs. Cette pratique éventuelle ne doit pas être confondue avec une règle légale générale fixant trois mois de validité à tout bulletin de salaire ou relevé bancaire.
Une méthode simple consiste à établir, dès le dépôt, un registre de suivi indiquant la date du document, sa période de référence, sa date de transmission et la nécessité éventuelle de l’actualiser.
| Document | Risque d’obsolescence | Action pratique |
|---|---|---|
| Bulletins de salaire et justificatifs de revenus | Élevé lorsque de nouvelles périodes de rémunération deviennent disponibles | Conserver les nouveaux justificatifs et vérifier si leur transmission est nécessaire |
| Relevés bancaires | Élevé si la période examinée doit être prolongée | Préparer les relevés suivants sans interrompre la chronologie |
| Justificatifs d’épargne et d’apport | Variable selon les mouvements et la disponibilité des fonds | Actualiser les soldes et documenter les changements importants |
| Pièce d’identité | Faible tant qu’elle reste acceptée et adaptée aux exigences du prêteur | Surveiller sa date d’expiration et les règles applicables |
| Compromis ou documents du projet | Variable selon les conditions, délais et modifications de l’opération | Communiquer les avenants et changements pertinents |
La date de dépôt constitue le repère central. Conservez la liste des pièces initialement remises et identifiez celles qui doivent être renouvelées. Vous pourrez ainsi transmettre un document récent sans perdre la référence à la version examinée précédemment.
Certains événements doivent être signalés lorsqu’ils affectent les informations utilisées pour évaluer le crédit : changement d’emploi, diminution des ressources, nouvel emprunt ou modification importante des charges du foyer. Une naissance peut également conduire à actualiser les renseignements sur les charges ou la composition familiale selon la situation.
Ces changements peuvent modifier l’appréciation du dossier et, selon l’établissement et le stade de l’instruction, conduire à réexaminer le montant finançable ou les conditions proposées. Un recalcul automatique ne doit toutefois pas être présenté comme une obligation générale pour chaque changement personnel.
En cas de modification, transmettez une information exacte, accompagnée des documents nécessaires, plutôt que de conserver volontairement une photographie financière dépassée.
Une fois les pièces suivies dans le temps, il reste à intégrer ces informations dans une demande de crédit immobilier dont le montant, le financement et les hypothèses sont clairement exposés.
Comment préparer une demande de crédit immobilier qui facilite l’analyse de la banque ?
Une demande de crédit immobilier facile à analyser associe un projet précisément décrit, un plan de financement cohérent et des justificatifs vérifiables. Avant le dépôt, l’emprunteur doit établir le coût de l’opération, expliquer son apport, déterminer le montant sollicité et recenser ses engagements. Cette préparation aide la banque à examiner le financement sans devoir reconstruire les données essentielles.
La préparation peut suivre quatre étapes successives, chacune produisant un document utilisable lors de l’étude.
- Définir le projet. Identifiez le bien, son usage, l’état d’avancement de l’acquisition et les travaux envisagés. Le livrable est une description concise, appuyée par les pièces disponibles.
- Établir le coût global. Réunissez le prix du bien et les dépenses liées à l’opération, notamment les frais d’acquisition et les travaux prévus lorsqu’ils sont applicables. Le livrable est un budget détaillé.
- Construire le financement. Distinguez l’apport personnel disponible, les aides ou prêts aidés éventuels et le montant du prêt demandé. Le livrable est un tableau de financement dont les ressources correspondent aux besoins.
- Vérifier la capacité de remboursement. Récapitulez les revenus, les charges récurrentes et les crédits existants. Le livrable est un budget mensuel accompagné des documents justificatifs.
Le plan de financement doit permettre de comprendre immédiatement le calcul du montant demandé. Pour une opération hypothétique de 250 000 euros, comprenant 20 000 euros d’autres dépenses liées à l’acquisition et 50 000 euros d’apport justifié, le financement restant à couvrir serait de 220 000 euros, en l’absence d’autres ressources. Cet exemple est purement pédagogique et ne constitue ni une simulation bancaire ni une estimation de capacité d’emprunt.
L’origine de l’apport mérite autant d’attention que son montant. Des fonds disponibles sur un compte d’épargne, une donation documentée et un produit de vente en attente ne présentent pas nécessairement les mêmes conditions de disponibilité. Une présentation précise évite de confondre une ressource envisagée avec une somme déjà mobilisable.
Avant le dépôt, estimez également votre taux d’endettement à partir des données réelles du foyer et des règles applicables à votre situation. Cette estimation constitue un outil de préparation, pas une décision de crédit.
En France, une démarche préventive peut consister à consulter ses informations personnelles relatives aux incidents bancaires. Les informations de la Banque de France sur les fichiers d’incidents bancaires présentent notamment les possibilités d’accès au FICP. Ce fichier ne constitue pas un registre de tous les engagements financiers, et une inscription n’interdit pas légalement tout crédit.
Enfin, distinguez deux livrables. La demande écrite expose le projet, ses caractéristiques et le financement recherché. Le dossier documentaire permet au prêteur de contrôler les éléments présentés. Les deux doivent raconter la même situation financière, avec les mêmes montants et les mêmes hypothèses.
Ce travail de préparation permet d’aborder le premier entretien avec un projet intelligible et des réponses déjà structurées aux questions les plus probables.
Comment constituer une demande de crédit claire dès le premier rendez-vous ?
Une demande de crédit claire dès le premier rendez-vous précise le financement recherché, les caractéristiques du projet, les ressources du foyer, les charges et l’origine de l’apport. Les montants doivent correspondre aux documents disponibles. Préparer des réponses sur la situation professionnelle et les engagements existants permet au conseiller d’identifier rapidement les points nécessitant des justificatifs complémentaires.
Le premier entretien n’exige pas toujours de présenter un dossier définitivement constitué. Il doit néanmoins permettre de communiquer des informations suffisamment précises pour éviter que les hypothèses utilisées lors des échanges ne soient contredites par les documents remis ensuite.
La présentation initiale peut tenir sur une page : nature du projet, montant total estimé, apport mobilisable, crédit sollicité, durée envisagée, situation professionnelle, revenus et charges principales.
Pour préparer l’entretien, vérifiez que vous pouvez répondre aux questions suivantes :
- Quel bien ou quelle opération souhaitez-vous financer, et pour quel usage ?
- Quel est le coût estimé et quelles dépenses sont déjà connues ?
- Quel apport est effectivement disponible et comment son origine peut-elle être justifiée ?
- Quels revenus sont réguliers et lesquels dépendent de primes ou d’une activité variable ?
- Quels crédits, pensions ou autres engagements financiers doivent être intégrés au budget ?
- Quels changements professionnels ou personnels récents peuvent influencer l’étude ?
Ces questions correspondent à des informations utiles à l’évaluation de solvabilité. Elles ne constituent pas une reproduction exhaustive du devoir de mise en garde ni une liste réglementaire identique dans tous les pays.
Évitez de présenter comme acquis un apport simplement envisagé ou des revenus exceptionnels comme s’ils étaient permanents. Lorsqu’une estimation n’est pas encore stabilisée, mieux vaut la signaler explicitement et préciser les éléments restant à confirmer.
Le rendez-vous sert également à lever les incertitudes documentaires. Demandez au conseiller la liste exacte des pièces à transmettre, adaptée à votre statut, au financement souhaité et aux éventuels coemprunteurs. Faites préciser la période attendue pour les relevés et justificatifs de revenus, les formats acceptés et le canal sécurisé de dépôt.
Il est également utile de demander quelles informations doivent être actualisées si l’étude se prolonge, ainsi que les modalités de suivi des pièces manquantes. Ces réponses permettront de préparer le dépôt matériel sans s’appuyer uniquement sur une liste générique trouvée en ligne.
À l’issue de cet échange, la dernière étape consiste à rapprocher le dossier préparé de la liste personnalisée du prêteur, afin de vérifier chaque fichier avant sa transmission.
À retenir avant le dépôt définitif
- Une liste personnalisée communiquée par l’établissement constitue la référence pour contrôler l’exhaustivité du dossier.
- La lisibilité, la cohérence et la fraîcheur des informations comptent autant que la présence matérielle des justificatifs.
- Une copie datée du dépôt et des pièces complémentaires préparées à l’avance facilitent le suivi des échanges pendant l’instruction.
Comment organiser ses justificatifs pour déposer un dossier de prêt sans oubli ?
Pour déposer un dossier de prêt sans oubli, comparez chaque justificatif avec la liste remise par le prêteur et contrôlez quatre points : présence, lisibilité, actualité et cohérence. Préparez ensuite le dossier dans l’ordre demandé, conservez une copie exacte de ce qui a été transmis et identifiez les documents complémentaires qui pourraient être réclamés pendant l’instruction.
Le contrôle final ne doit pas se limiter à compter les fichiers ou les feuilles. Une pièce peut être présente mais inexploitable : scan tronqué, page absente, titulaire non identifiable ou document ne couvrant pas la période demandée.
Prévoyez un tableau de suivi associant à chaque pièce son intitulé, sa date, son statut et l’éventuelle anomalie à résoudre. Une colonne consacrée à la transmission permet de distinguer les documents prêts, ceux effectivement déposés et ceux qui attendent une demande de complément.
Checklist finale : cinq contrôles avant l’envoi
- Rapprocher le dossier de la liste du prêteur : produire une liste de référence où chaque document demandé est identifié et coché.
- Contrôler l’intégrité des pièces : obtenir des copies lisibles, complètes, non tronquées et correctement orientées.
- Vérifier la cohérence des informations : préparer un tableau de rapprochement des montants, dates, identités et engagements, avec des notes explicatives si nécessaire.
- Organiser le dépôt : constituer un dossier numéroté ou un répertoire numérique clairement nommé, accompagné d’un sommaire.
- Archiver la version transmise : conserver une copie complète, la date du dépôt et la confirmation de réception lorsqu’elle est disponible.
Pour un dossier papier, respectez l’ordre convenu avec le prêteur et séparez les grandes catégories. Pour un dossier numérique, utilisez les formats acceptés et vérifiez chaque fichier après sa création. Lorsqu’un portail permet de visualiser les pièces transmises, assurez-vous que les documents sont bien présents dans les rubriques correspondantes.
Constituez également un dossier de réserve, distinct du dépôt principal. Il peut contenir des justificatifs d’épargne antérieurs, des attestations de loyers payés ou des devis de travaux, lorsque ces documents sont pertinents pour votre situation. L’objectif n’est pas de transmettre spontanément toutes les pièces disponibles, mais de pouvoir répondre rapidement à une demande ciblée.
Après la transmission, conservez la preuve de dépôt et notez les références utiles au suivi. Si un conseiller demande une nouvelle pièce, vous pourrez vérifier ce qui avait été communiqué, identifier la version à remplacer et répondre sans reprendre l’ensemble de la préparation.
Les documents contenant des informations personnelles et financières doivent être conservés dans un espace sécurisé, avec un accès limité aux personnes concernées. Le dossier de réserve doit suivre les mêmes précautions.
Avant de valider l’envoi, relisez une dernière fois le sommaire, ouvrez chaque document et vérifiez les montants essentiels de votre demande. Déposez ensuite le dossier par le canal indiqué et conservez son accusé de réception lorsqu’il existe. Vous disposerez ainsi d’une base fiable pour suivre l’instruction et répondre aux éventuelles demandes de précisions.
Peut-on déposer un dossier de crédit sans avoir signé de compromis de vente ?
Il est possible, selon l’établissement et le pays, d’engager une première étude ou de solliciter une préapprobation avant la signature d’un compromis. Le document relatif à l’acquisition pourra toutefois devenir nécessaire pour poursuivre une demande portant sur un bien déterminé. Une préapprobation ne constitue pas un accord de financement définitif.
Faut-il transmettre les documents originaux ou des copies ?
Les modalités dépendent de la procédure de l’établissement et de la nature des pièces. Des copies numériques peuvent être acceptées pour le dépôt, tandis que certains documents peuvent nécessiter une vérification particulière. Respectez les consignes du prêteur et ne remettez pas d’original sans nécessité clairement indiquée.
Un dossier de crédit complet garantit-il une réponse favorable ?
Non. La complétude documentaire facilite la collecte et le contrôle des informations, mais l’organisme prêteur doit encore apprécier la capacité de remboursement, les charges et les risques associés au financement. Un dossier parfaitement constitué peut donc être refusé si les critères d’octroi ne sont pas satisfaits.
Comment présenter des revenus irréguliers dans une demande de crédit ?
Identifiez séparément les revenus récurrents et variables, puis fournissez les justificatifs couvrant les périodes demandées. Pour une activité indépendante, des documents fiscaux et comptables peuvent être nécessaires. Une note explicative peut préciser la saisonnalité de l’activité ou l’origine des variations, sans transformer des recettes exceptionnelles en revenus permanents.
Que faire si une erreur est découverte après le dépôt du dossier ?
Informez le conseiller dès que l’erreur est identifiée. Transmettez la donnée corrigée, le justificatif correspondant et une explication concise si la différence peut avoir une incidence sur l’analyse. Conservez la version initiale et la date de correction pour assurer la traçabilité des échanges. Une correction transparente est préférable à une incohérence laissée sans explication.